Résumé : Un conseiller fiscal particulier analyse vos revenus, votre patrimoine, vos projets et votre situation familiale afin de sécuriser vos décisions fiscales. Son rôle peut couvrir la déclaration, l’investissement, la transmission, l’immobilier, le contrôle fiscal ou les situations internationales. Le bon interlocuteur dépend de la nature du besoin, de son statut et de son mode de rémunération.
Une décision fiscale mal préparée peut produire des effets pendant plusieurs années. Avant un investissement, une donation, une cession ou un départ à l’étranger, le recours à un conseiller fiscal particulier aide à comparer les options et leurs conséquences. Pour clarifier vos premières pistes, consultez également nos conseils pour optimiser sa fiscalité.
Le terme conseiller fiscal recouvre plusieurs profils professionnels. Il peut s’agir d’un expert-comptable, d’un avocat fiscaliste, d’un notaire ou d’un conseiller en gestion de patrimoine. Pour les placements financiers, l’AMF rappelle notamment que le conseil doit tenir compte de la situation financière, des connaissances et des objectifs du client, comme l’explique la fiche de l’AMF.
Vous pouvez consulter un conseiller fiscal pour une question précise ou pour une analyse globale. Dans les deux cas, sa première mission consiste à comprendre votre situation avant de formuler une recommandation.
Un accompagnement sérieux prend généralement en compte vos revenus professionnels, vos revenus mobiliers, vos revenus fonciers, vos dettes, vos investissements, votre régime matrimonial, vos enfants et vos objectifs. Il examine également les événements à venir, comme une vente, une donation, une expatriation ou une retraite.
Le conseil ne consiste donc pas uniquement à chercher une réduction d’impôt. Il doit aussi mesurer les risques, les coûts, les obligations déclaratives et les conséquences patrimoniales d’une décision. Une solution fiscalement avantageuse à court terme peut devenir moins adaptée si elle réduit votre liquidité ou complique une transmission.
Selon votre situation, le conseiller peut vous aider à :
L’optimisation fiscale doit toujours rester conforme au droit. Un professionnel sérieux explique les conditions d’application d’un dispositif, ses limites et les justificatifs à conserver. Il ne promet pas une économie automatique et ne présente pas une opération risquée comme une solution certaine.
Imaginez que vous signiez un compromis immobilier avant d’avoir comparé la détention directe, la société civile ou un autre schéma patrimonial. Une fois l’opération engagée, certaines corrections deviennent coûteuses, voire impossibles.
Le meilleur moment pour consulter se situe donc souvent avant la décision. Cette règle concerne notamment l’achat d’un bien locatif, le versement important sur une enveloppe d’épargne, la vente de titres, la création d’une société ou la préparation d’une donation.
Un conseil peut également être pertinent lorsque votre situation sort du cadre courant. C’est le cas si vous cumulez plusieurs sources de revenus, détenez des biens dans différents pays, percevez des dividendes ou exercez une activité indépendante.
Les principaux déclencheurs sont les suivants :
Pour les questions immobilières, une analyse doit comparer la fiscalité, la rentabilité, le financement, la gestion et la transmission. Nos ressources sur l’optimisation fiscale et immobilier peuvent aider à cadrer les premières questions à poser.
La consultation peut aussi éviter une erreur de calendrier. Une donation préparée avant une hausse de valeur, une décision d’investissement prise avant la signature ou une clarification de résidence fiscale avant le départ permettent de conserver davantage de choix.
Le bon interlocuteur dépend moins de son intitulé que de la nature exacte de votre problème. Plusieurs professionnels peuvent intervenir sur une même situation, mais leurs compétences et leurs pouvoirs ne sont pas identiques.
L’expert-comptable intervient surtout sur les déclarations, les revenus professionnels, les sociétés et les conséquences comptables d’une opération. Il peut être utile si votre patrimoine personnel est lié à une entreprise, à une activité indépendante ou à une société civile.
L’avocat fiscaliste intervient sur les consultations juridiques complexes, les contrôles, les redressements et les contentieux. Il peut également sécuriser certains montages et représenter son client dans les procédures relevant de sa compétence.
Le notaire est un interlocuteur central pour les donations, les successions, les régimes matrimoniaux et de nombreuses opérations immobilières. Son intervention devient particulièrement importante lorsque la stratégie doit être traduite dans un acte authentique.
Le conseiller en gestion de patrimoine adopte généralement une approche globale des placements, de l’immobilier, de la retraite et de la transmission. Lorsque des produits financiers sont proposés, vérifiez son statut, son périmètre d’intervention et les liens éventuels avec les fournisseurs.
Un conseiller en investissements financiers ne se confond pas avec un avocat fiscaliste. Pour exercer cette activité, il doit notamment respecter des obligations professionnelles, être couvert par une assurance adaptée et être inscrit au registre compétent. L’ORIAS permet de vérifier l’immatriculation des intermédiaires concernés, dont les conseillers en investissements financiers.
Dans les dossiers complexes, ces métiers se complètent souvent. Un expert-comptable peut analyser les chiffres, un avocat sécuriser le droit applicable et un notaire formaliser la transmission. L’essentiel est de savoir qui coordonne l’analyse et qui assume chaque étape de la mise en œuvre.
Un premier rendez-vous doit vous permettre de poser des questions concrètes. Vous devez comprendre le rôle exact du professionnel, ses limites, les documents attendus et les livrables prévus.
Commencez par vérifier le statut réellement exercé. Un professionnel qui conseille des placements financiers ne doit pas être évalué selon les mêmes critères qu’un avocat fiscaliste ou un notaire. Les registres et ordres professionnels ne répondent pas aux mêmes règles.
Pour les missions liées à l’investissement, demandez notamment :
L’AMF indique qu’un conseil en investissement doit être adapté aux informations communiquées par le client. Une lettre de mission et une formalisation écrite du conseil permettent de conserver une trace des hypothèses, des avantages et des risques présentés.
Demandez ensuite une proposition écrite. Elle doit préciser le périmètre de la mission, les documents à fournir, les délais indicatifs, les honoraires et les prestations complémentaires. Cette étape évite de confondre une consultation ponctuelle avec un accompagnement annuel.
La transparence concerne aussi la rémunération. Le professionnel peut facturer au temps passé, au forfait ou selon une combinaison de modalités. Dans le cas d’un intermédiaire distribuant des produits, demandez si une commission ou une rétrocession existe et comment elle influence le coût global.
Vous devez également vérifier la cohérence des déclarations déjà effectuées. Le site officiel de l’administration fiscale rassemble les informations relatives à l’impôt sur le revenu et les ressources statistiques de la DGFiP. Cette consultation ne remplace pas un conseil personnalisé, mais elle permet de mieux comprendre les obligations générales.
Enfin, méfiez-vous des promesses absolues. Aucun professionnel ne peut garantir l’acceptation d’un montage, l’absence de contrôle ou un montant définitif d’économie fiscale avant l’analyse complète du dossier.
Un foyer peut résider en France, percevoir des revenus étrangers, détenir un bien dans un autre pays et conserver une activité professionnelle internationale. Dans ce contexte, la question ne porte plus seulement sur le taux d’imposition.
Il faut déterminer la résidence fiscale, la source des revenus, les obligations déclaratives, l’existence d’une convention fiscale et le traitement des flux entre les juridictions. Les comptes bancaires, participations, biens immobiliers et sociétés étrangères peuvent également entraîner des formalités distinctes.
Une analyse transfrontalière doit éviter les raisonnements isolés. Une structure intéressante dans un pays peut créer une obligation supplémentaire dans un autre. La résidence d’un membre de la famille, le lieu de direction d’une société ou la nature d’un revenu peuvent modifier le résultat.
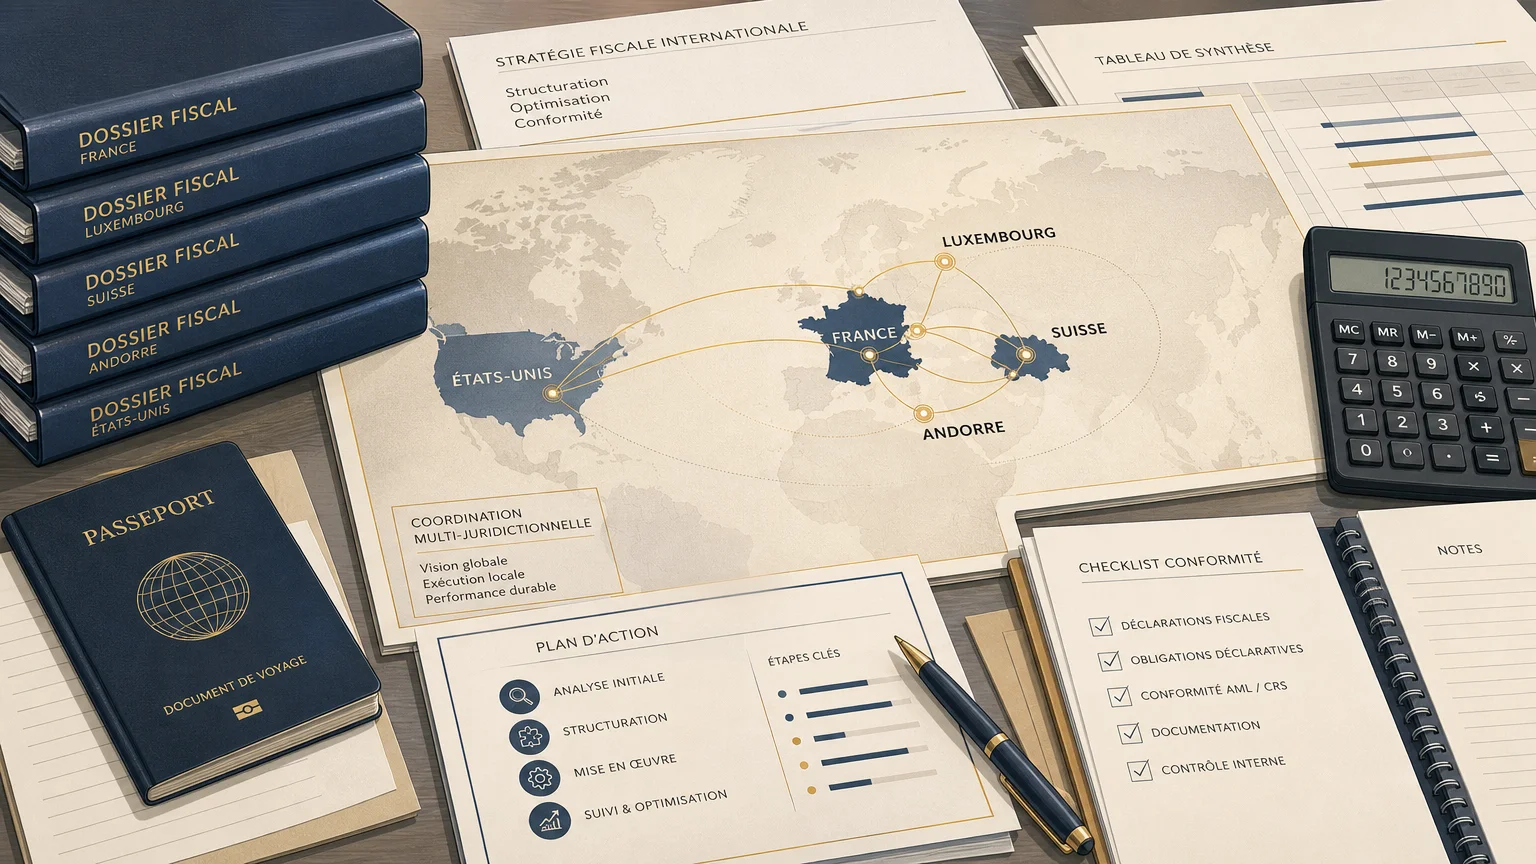
Notre approche s’adresse notamment aux dirigeants, entrepreneurs et familles confrontés à ce type de configuration. Nous opérons en France, au Luxembourg, en Suisse, en Andorre et aux États-Unis, avec une coordination centralisée du dossier, de l’analyse initiale jusqu’à l’exécution.
Cette organisation permet de réunir la fiscalité internationale, l’ingénierie patrimoniale, la mobilité, l’immobilier et les services corporate autour d’une même lecture stratégique. Elle ne dispense pas d’examiner les règles applicables à chaque pays, mais elle limite le risque de décisions prises en silo.
La confidentialité constitue également un point de départ essentiel. Avant toute recommandation, il est nécessaire de disposer d’informations complètes sur les revenus, les actifs, les dettes, les liens familiaux et les projets. Une analyse partielle peut conduire à une recommandation inadaptée.
Lorsque votre situation personnelle est liée à une activité professionnelle, la fiscalité du dirigeant doit être étudiée avec le patrimoine privé. Vous pouvez consulter nos informations sur l’optimisation fiscale du dirigeant pour identifier les sujets à aborder lors d’un premier échange.
La même logique vaut pour les transmissions internationales. La localisation des actifs, la résidence des héritiers, le régime matrimonial et les règles de chaque pays peuvent modifier les conséquences d’une donation ou d’une succession. Une coordination en amont est souvent plus simple qu’une régularisation après l’opération.
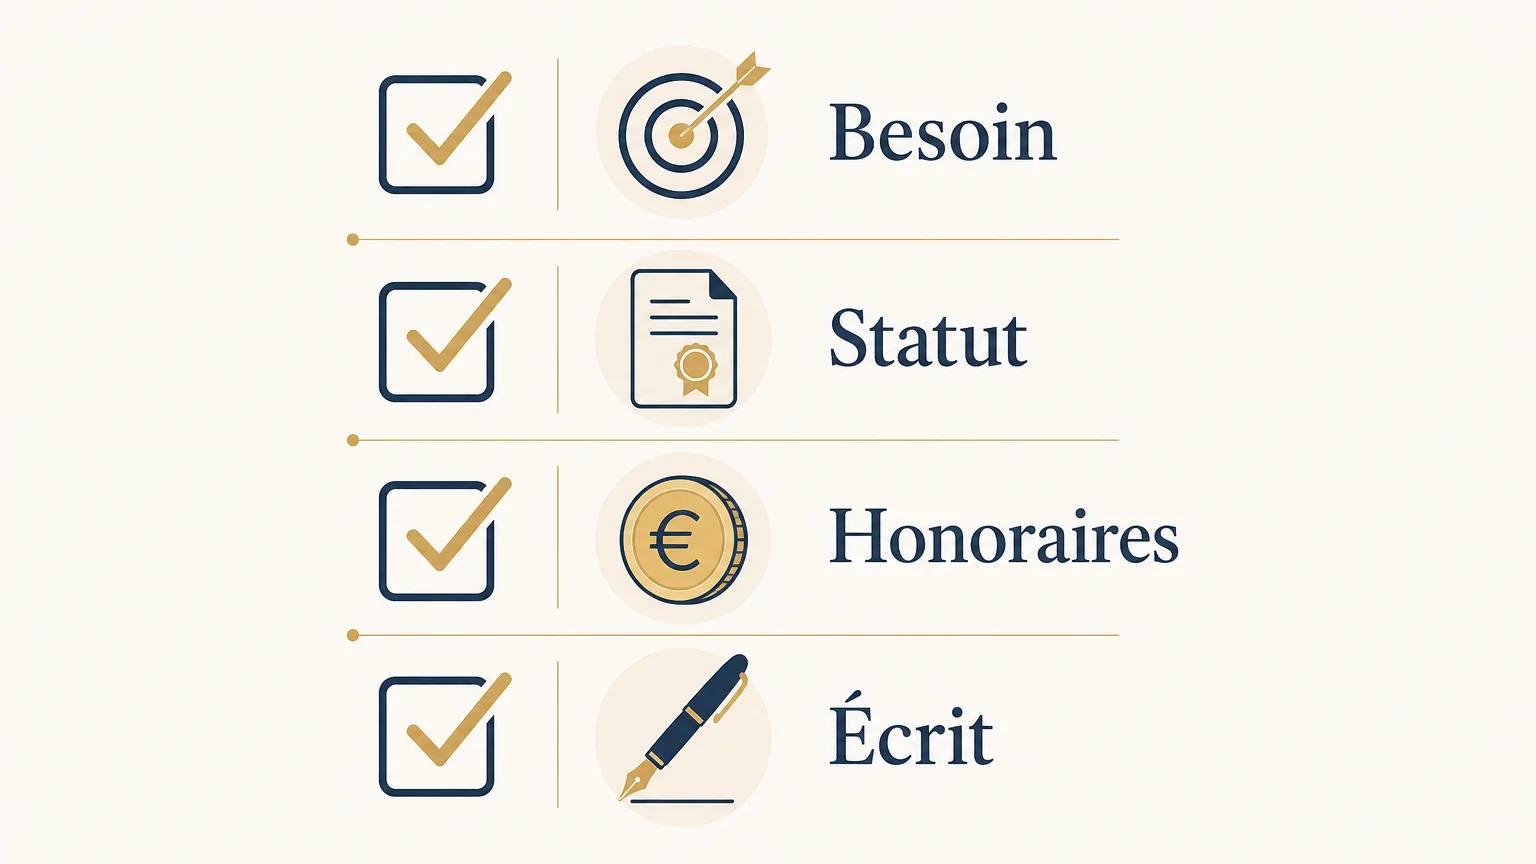
Le choix d’un conseiller fiscal particulier doit partir de votre besoin réel, et non d’un intitulé commercial. Vérifiez le statut, l’expérience sur des situations comparables, les éventuels conflits d’intérêts, la protection de vos données et la clarté des honoraires. Pour un projet patrimonial ou international, privilégiez un interlocuteur capable de coordonner l’analyse, les spécialistes et la mise en œuvre, tout en conservant une documentation écrite des décisions.
Lorsque votre fiscalité personnelle se combine avec de l’immobilier, une entreprise, une transmission ou plusieurs pays, une réponse isolée peut manquer une conséquence importante. Nous pouvons commencer par une analyse confidentielle de votre situation, puis organiser les expertises nécessaires autour d’une stratégie cohérente.
Notre équipe accompagne dirigeants, entrepreneurs et familles sur la structuration fiscale internationale, la gestion patrimoniale et les actifs internationaux. Pour examiner vos objectifs et les modalités d’intervention, demandez un accompagnement en gestion d’actifs et fiscalité patrimoniale.
Il analyse vos revenus, votre patrimoine, vos projets et votre situation familiale afin de comparer les options fiscales disponibles. Il peut aussi sécuriser une déclaration, préparer une transmission ou coordonner plusieurs professionnels.
Il est préférable de consulter avant une décision structurante, comme un investissement immobilier, une donation, une cession ou un changement de résidence. Une consultation peut également être utile après la réception d’un courrier de l’administration fiscale.
L’avocat fiscaliste est adapté aux questions juridiques complexes, aux contrôles et aux contentieux. Le conseiller en gestion de patrimoine intervient davantage sur l’allocation des actifs, l’investissement et la stratégie patrimoniale.
Les honoraires peuvent être facturés à l’heure, au forfait ou selon une mission définie. Si le professionnel perçoit des commissions liées à des produits, demandez leur nature et leur incidence sur le coût global.
Nous accompagnons les dirigeants, entrepreneurs et familles confrontés à des enjeux fiscaux, patrimoniaux et financiers dans plusieurs juridictions. Notre intervention peut couvrir l’analyse, la structuration et la coordination de la mise en œuvre selon les caractéristiques du dossier.
Comments are closed