Résumé : Pour la comptabilité courante et le suivi financier, un expert-comptable est généralement l’interlocuteur adapté. Quand une décision implique plusieurs pays, des conventions fiscales ou une restructuration, un cabinet spécialisé en fiscalité internationale peut compléter son travail. Les deux accompagnements sont souvent plus utiles ensemble que l’un à la place de l’autre.
Une clôture comptable ne demande pas le même accompagnement qu’une implantation dans plusieurs pays. Pour choisir entre un expert-comptable et un cabinet spécialisé, partez du livrable attendu et des juridictions concernées. Nous analysons les enjeux associés à un cabinet de fiscalité internationale dans notre article consacré aux réformes et aux problématiques transfrontalières.
La question un expert-comptable ou un cabinet de fiscalité internationale ? devient surtout pertinente lorsque la comptabilité, le droit fiscal et la stratégie de développement se croisent. Un choix adapté dépend de la nature du dossier, des compétences nécessaires et de la façon dont les conseils vont travailler ensemble.
Une société française qui veut fiabiliser sa tenue comptable, ses comptes annuels et ses déclarations récurrentes a d’abord besoin d’un expert-comptable. Son intervention s’inscrit dans le suivi régulier de l’activité. Elle permet aussi au dirigeant de s’appuyer sur des données financières structurées pour prendre ses décisions.
La situation change si l’entreprise ouvre une filiale à l’étranger, facture une société liée dans un autre pays ou prépare le départ international de son dirigeant. Il faut alors examiner les règles de plusieurs juridictions et leurs interactions. La question n’est plus seulement de savoir comment enregistrer une opération, mais aussi où elle doit être imposée et comment organiser sa mise en œuvre.
Un accompagnement comptable répond donc au suivi et à la conformité des comptes. Un conseil fiscal international se concentre sur les effets de décisions impliquant plusieurs pays. Si les deux dimensions sont présentes, associer les professionnels dès le début évite de traiter séparément des éléments qui dépendent les uns des autres.
Quand les besoins sont récurrents, l’expert-comptable suit les écritures, prépare ou révise les comptes et accompagne les obligations comptables et fiscales de l’entreprise. En France, le périmètre légal de la profession est défini par l’ordonnance du 19 septembre 1945, qui décrit notamment les missions de tenue, de révision et d’organisation comptables.
Cette connaissance suivie des comptes est précieuse pour repérer des incohérences, anticiper les échéances et donner au dirigeant une lecture fiable de ses résultats. Elle peut également éclairer des décisions telles que l’évolution de la rémunération, un investissement ou le financement de la croissance, dans le cadre des compétences et du périmètre confiés au cabinet.
En revanche, une comptabilité tenue dans un pays ne suffit pas à résoudre automatiquement une question de résidence fiscale, de convention bilatérale ou de flux entre sociétés d’un groupe. Si ces sujets apparaissent, demandez à l’expert-comptable s’il les traite lui-même, s’il les coordonne avec un spécialiste ou s’il vous oriente vers un autre professionnel.
Une PME qui envisage une filiale étrangère doit anticiper plusieurs décisions : le rôle de chaque entité, la circulation des revenus et les obligations déclaratives dans les pays concernés. Un dossier peut aussi impliquer la résidence fiscale d’un dirigeant, la rémunération d’une activité exercée dans plusieurs États ou des actifs détenus à l’étranger.
Le nom d’un cabinet ne suffit pas à établir qui réalisera ces travaux. Selon son organisation, le dossier peut mobiliser des experts-comptables, des fiscalistes, des avocats et des correspondants locaux. Avant de confier une mission, vérifiez les qualifications des intervenants, le droit applicable et la personne responsable de chaque livrable.
Notre approche s’adresse aux dirigeants dont le besoin dépasse les obligations comptables et touche à la structuration ou au développement international. ECAP Partners relie réflexion stratégique et mise en œuvre opérationnelle, et déclare intervenir en France, au Luxembourg, en Suisse, en Andorre et aux États-Unis. Pour chaque mission, clarifiez les professionnels mobilisés et les tâches qui relèvent de leurs compétences.
Dès qu’une personne vit, travaille ou perçoit des revenus dans plusieurs pays, il faut examiner séparément sa situation personnelle et celle de l’entreprise. En France, les critères de résidence fiscale comprennent notamment le foyer, l’activité professionnelle et le centre des intérêts économiques. L’administration précise aussi que la convention applicable peut régler un conflit de résidence entre deux États, comme l’exposent ses critères de résidence fiscale.
Une convention ne s’applique pas de façon identique à toutes les catégories de revenus. Selon le texte et la situation, elle peut attribuer le droit d’imposer à un État ou prévoir un mécanisme destiné à éliminer la double imposition. Pour comprendre ce rôle, consultez notre analyse de la convention fiscale internationale.
Le Modèle de convention fiscale de l’OCDE, actualisé en novembre 2025, sert de référence aux négociations et à l’interprétation des conventions bilatérales. Il ne remplace pas le texte conclu entre les deux pays concernés. L’analyse doit donc porter sur la convention réellement applicable, les faits du dossier et les documents qui permettent de les établir.
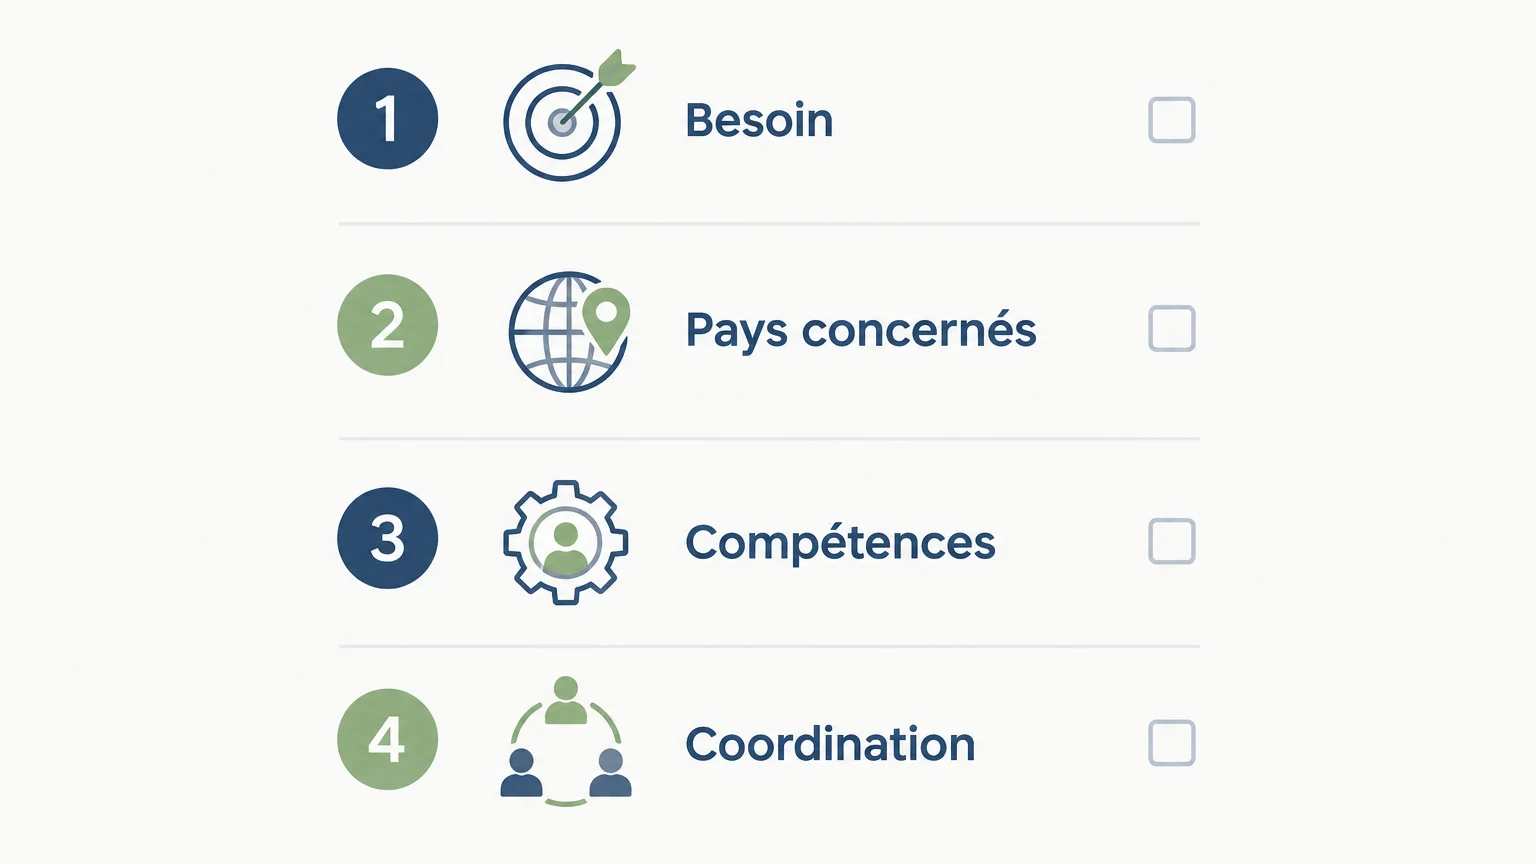
Avant de choisir, rédigez en quelques lignes la décision à prendre et le résultat attendu. Par exemple, « produire les comptes annuels » appelle un périmètre différent de « comparer les conséquences fiscales de deux implantations ». Cette formulation aide à repérer si le dossier exige une intervention comptable, une analyse fiscale spécialisée ou les deux.
Demandez ensuite un périmètre écrit : travaux inclus, interlocuteurs, calendrier, honoraires et éventuelle intervention de correspondants étrangers. Pour une situation patrimoniale personnelle ou une mobilité, nous détaillons le rôle d’un conseiller fiscal pour particuliers. Pour un groupe qui prépare une implantation ou une réorganisation, notre réflexion sur l’optimisation fiscale internationale replace les choix fiscaux dans leur contexte économique et opérationnel.
Dans une collaboration efficace, l’expert-comptable apporte la connaissance suivie des comptes, tandis que les spécialistes internationaux examinent les questions qui dépassent une seule juridiction. Convenez dès le départ de la personne qui coordonne le dossier et de la façon dont les conclusions seront transmises à l’équipe financière.
Pour la comptabilité récurrente, l’expert-comptable assure le suivi et la fiabilité des comptes. Dès qu’une décision touche plusieurs pays, la résidence fiscale, une convention ou une structure de groupe, ajoutez une expertise internationale adaptée au dossier. Le critère décisif reste l’adéquation entre la mission, les compétences vérifiables des intervenants et la coordination prévue. Ainsi, un expert-comptable ou un cabinet de fiscalité internationale ne sont pas toujours des options concurrentes : leurs rôles peuvent se compléter.
Une décision d’implantation, de réorganisation ou de développement international engage souvent plusieurs dimensions de l’entreprise. Pour la cadrer, il faut relier les objectifs du dirigeant à la structure envisagée, aux enjeux financiers et à la coordination des conseils concernés.
Chez ECAP Partners, nous accompagnons dirigeants et entreprises de la réflexion stratégique jusqu’à la mise en œuvre opérationnelle. Notre intervention couvre notamment la structuration de groupes, les holdings, les filiales et la coordination fiscale et juridique multi-juridictionnelle. Pour examiner votre situation, découvrez notre cabinet de structuration internationale.
Il peut intervenir dans son champ de compétence et selon le périmètre de sa mission. Pour une question impliquant plusieurs juridictions, vérifiez quelles analyses il réalise et si d’autres spécialistes doivent intervenir.
Sollicitez une expertise internationale avant une implantation, une restructuration ou une mobilité qui touche plusieurs pays. Une analyse préalable permet de définir les questions à traiter avant la mise en œuvre.
Pour une mission comptable courante, un interlocuteur comptable peut suffire. Si le dossier comporte des sujets juridiques ou fiscaux internationaux, organisez une coordination claire entre les professionnels concernés.
Elle prévoit des règles de répartition du droit d’imposer et des mécanismes qui dépendent du texte applicable. Il faut examiner la convention concernée et la nature du revenu ou de l’opération.
Notre cabinet intervient sur la stratégie, la structuration internationale et la coordination multi-juridictionnelle, de l’analyse jusqu’à la mise en œuvre. Le périmètre se définit selon les objectifs de l’entreprise et les professionnels nécessaires au dossier.
Comments are closed