Résumé : Un family office en Suisse coordonne les enjeux patrimoniaux, financiers et familiaux d’une ou plusieurs familles. Son organisation dépend du nombre de familles servies, des compétences internalisées et des activités confiées à des spécialistes externes. Pour choisir un modèle, clarifiez les décisions à centraliser, les juridictions concernées et les règles applicables.
Comment coordonner investissements, transmission et activités internationales sans multiplier les décisions contradictoires ? Pour une famille, une structure dédiée peut organiser les priorités et les interlocuteurs, mais sa forme doit répondre à des besoins concrets. Le choix d’une société de détention n’est qu’un aspect de cette réflexion. Notre ressource pour créer une holding en Suisse permet de distinguer cet outil juridique de la gouvernance patrimoniale globale.
Un family office en Suisse peut servir une seule famille ou mutualiser ses services entre plusieurs familles. Dans les deux cas, son rôle dépasse la gestion des placements : il organise aussi le reporting, la coordination des conseils, la continuité familiale et parfois des opérations liées aux entreprises détenues. Le terme ne désigne pas un modèle unique. La structure pertinente dépend de la complexité du patrimoine, des compétences déjà présentes dans la famille et des activités déléguées.
Une famille qui possède des participations d’entreprise, des biens immobiliers et des placements dans plusieurs pays doit souvent coordonner des sujets très différents. Un family office organise cette vue d’ensemble et peut suivre les actifs, préparer des décisions, consolider des informations et coordonner les spécialistes concernés. Il ne remplace pas nécessairement les banques, avocats, fiscalistes ou gestionnaires d’actifs.
Le single family office est organisé au service d’une seule famille, tandis qu’un multi family office accompagne plusieurs familles. Le premier permet de construire une organisation propre aux besoins d’une famille, avec les coûts et la gestion d’une équipe dédiée. Le second mutualise une partie des ressources et peut convenir lorsque la famille recherche une coordination spécialisée sans créer une équipe complète en interne.
Une étude publiée en 2026 par l’Université de Saint-Gall estime que les single family offices suisses géraient environ 785 milliards de francs suisses en 2025. Cette estimation s’appuie notamment sur les réponses de 82 family offices, soit environ 27 % des 300 structures estimées dans le pays. Ces chiffres décrivent les SFO étudiés, et non l’ensemble des prestataires de gestion de fortune en Suisse. L’étude de l’Université de Saint-Gall souligne aussi la diversité de leur taille et de leur organisation.
Imaginez une famille résidente dans un pays, propriétaire d’une entreprise dans un autre et détentrice d’actifs immobiliers dans un troisième. Les décisions prises dans un domaine peuvent influer sur les autres : une cession modifie les liquidités disponibles, tandis qu’un changement de résidence peut appeler une révision de l’organisation patrimoniale. La coordination ne consiste donc pas à appliquer un schéma identique partout, mais à repérer les dépendances entre les décisions.
Un pilotage efficace précise qui collecte les informations, qui prépare les scénarios et qui valide chaque décision. Une cartographie des actifs, des sociétés, des ayants droit et des conseils aide à repérer les lacunes et les doublons. Pour examiner la place d’une structure de détention dans cette architecture, notre article consacré à la holding patrimoniale apporte un éclairage complémentaire. La structure doit servir la stratégie familiale, plutôt que constituer une fin en soi.
La mobilité internationale ajoute une dimension opérationnelle : il faut organiser les échanges entre interlocuteurs, tenir à jour les informations utiles et anticiper les conséquences d’un changement de situation. Un conseiller qui travaille avec plusieurs juridictions doit expliquer clairement le périmètre de son intervention et identifier les décisions qui exigent l’avis d’un spécialiste local.
Une allocation d’actifs cohérente ne suffit pas si les membres de la famille ne savent pas comment les décisions sont prises ou comment elles seront transmises. Définir des rôles, consigner les décisions et prévoir des mécanismes de continuité aide à traiter ensemble la stratégie d’investissement et la gouvernance familiale.
Dans son rapport mondial 2026, UBS indique que 43 % des family offices suisses interrogés prévoyaient d’ajuster leur allocation. Le rapport relève également des thèmes d’investissement comme l’intelligence artificielle, l’énergie et les ressources. Ces résultats décrivent les répondants de l’étude, pas une recommandation valable pour chaque famille. Le rapport UBS 2026 donne ainsi un aperçu des priorités d’investissement observées, à mettre en regard des objectifs, de l’horizon et de la tolérance au risque propres à chaque patrimoine.
Pour rendre ces choix suivables, la famille peut convenir d’un calendrier de revue, d’un format de reporting et de règles d’escalade lorsqu’une décision dépasse un seuil défini. La préparation de la relève mérite également un processus concret : transmettre les responsabilités, expliquer les choix passés et associer progressivement la génération suivante aux décisions pertinentes.
Le nom « family office » ne suffit pas à déterminer le cadre applicable : il faut examiner les activités effectivement exercées. Conseil, gestion de fortune, administration de sociétés et coordination patrimoniale ne sont pas nécessairement les mêmes missions. Identifiez précisément qui décide, qui exécute les opérations et qui détient les actifs, puis faites vérifier le cadre correspondant par des spécialistes compétents.
Le recensement FINMA 2026 s’adresse aux prestataires financiers autorisés et collecte notamment des données relatives à la gestion de fortune, au conseil en placement et aux activités de trustee. Il ne permet pas, à lui seul, de conclure qu’une structure particulière est soumise à une autorisation : l’analyse dépend des activités exercées et de leur organisation. Le recensement FINMA 2026 aide à situer les catégories de services financiers suivies par l’autorité.
La structuration des sociétés demande la même méthode : relier chaque entité à une fonction précise, documenter les responsabilités et organiser le suivi. Pour poser les bases de cette analyse, notre article sur le fonctionnement d’une société holding présente les enjeux de cette forme de société sans la confondre avec l’ensemble des missions d’un family office.
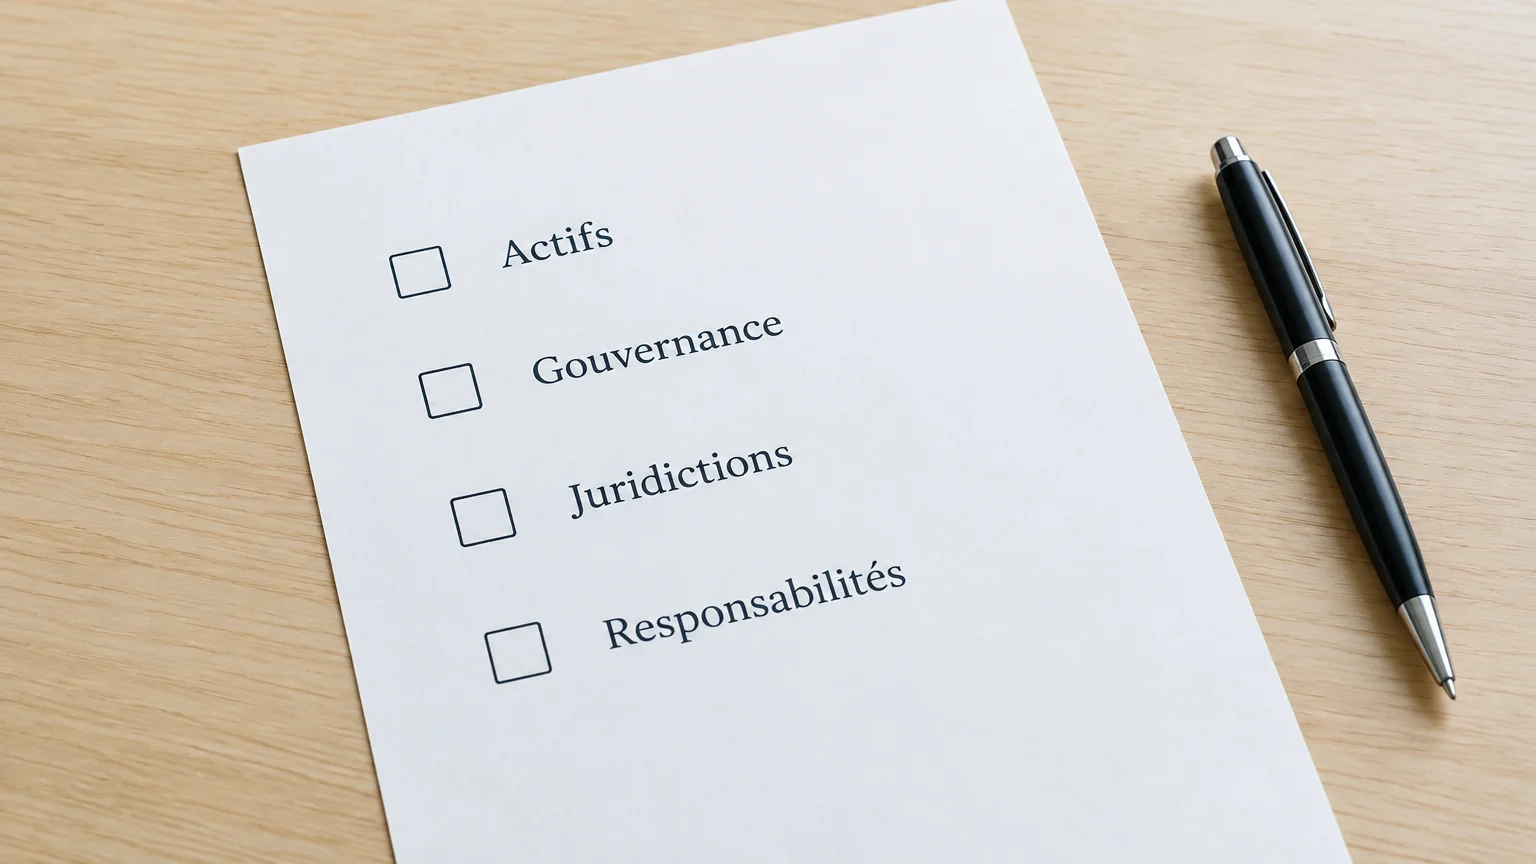
Avant de choisir une organisation, décrivez les besoins à couvrir plutôt que de partir d’une structure préétablie. Une liste courte suffit à faire ressortir les points de décision :
Évaluez ensuite le modèle selon sa capacité à répondre à ces besoins, la clarté de ses responsabilités et la qualité de son reporting. Demandez un exemple de circuit de validation et de compte rendu, puis vérifiez comment sont gérés les conflits d’intérêts et l’accès aux informations sensibles. Une consolidation patrimoniale utile doit rendre les décisions plus lisibles, sans brouiller la distinction entre conseil, exécution et contrôle.
Enfin, examinez les compétences disponibles dans l’équipe et celles qui dépendront de partenaires externes. Une organisation bien conçue indique les rôles de chacun, les modalités de coordination et les sujets qui nécessitent une validation juridique, fiscale ou financière spécialisée.
Un family office établi en Suisse se définit par les besoins qu’il coordonne, et non par une appellation ou une structure unique. Clarifiez les objectifs familiaux, les actifs concernés, les juridictions et les responsabilités avant de choisir entre une équipe dédiée et des services mutualisés. Vérifiez également le cadre applicable aux activités réellement exercées et prévoyez un processus de gouvernance, de reporting et de transmission compréhensible par les personnes concernées.
Lorsque les enjeux familiaux croisent des sociétés, des investissements ou plusieurs juridictions, la difficulté tient souvent à la coordination des décisions. Nous accompagnons dirigeants, investisseurs et familles dans l’organisation des actifs, la transmission, la mobilité internationale et la coordination avec leurs spécialistes.
Nous opérons en France, au Luxembourg, en Suisse, en Andorre et aux États-Unis. Notre approche va de la réflexion stratégique à la mise en œuvre opérationnelle, avec une analyse adaptée à la situation et aux juridictions concernées. Pour échanger sur votre contexte, consultez notre accompagnement en gestion d’actifs et patrimoine.
Un single family office est organisé pour une seule famille. Un multi family office mutualise des services entre plusieurs familles, selon le périmètre proposé.
Non, son rôle peut porter sur la coordination, le reporting et l’organisation patrimoniale, tandis que la gestion des placements est confiée à un prestataire distinct. Il faut vérifier précisément les tâches assumées par chaque intervenant.
Non, une holding est une structure de détention, tandis qu’un family office coordonne des enjeux et des services. Une holding peut s’inscrire dans une organisation patrimoniale plus large, mais elle n’en remplit pas toutes les fonctions.
Commencez par identifier les pays concernés par la résidence, les sociétés, les biens et les prestataires. Faites ensuite préciser les responsabilités de chaque spécialiste et les décisions qui nécessitent une validation locale.
Nous accompagnons les familles et investisseurs sur la structuration patrimoniale, la transmission, la mobilité internationale et l’organisation des actifs. Nous pouvons également coordonner la réflexion avec les banques privées, avocats, fiscalistes et autres spécialistes concernés.
Comments are closed