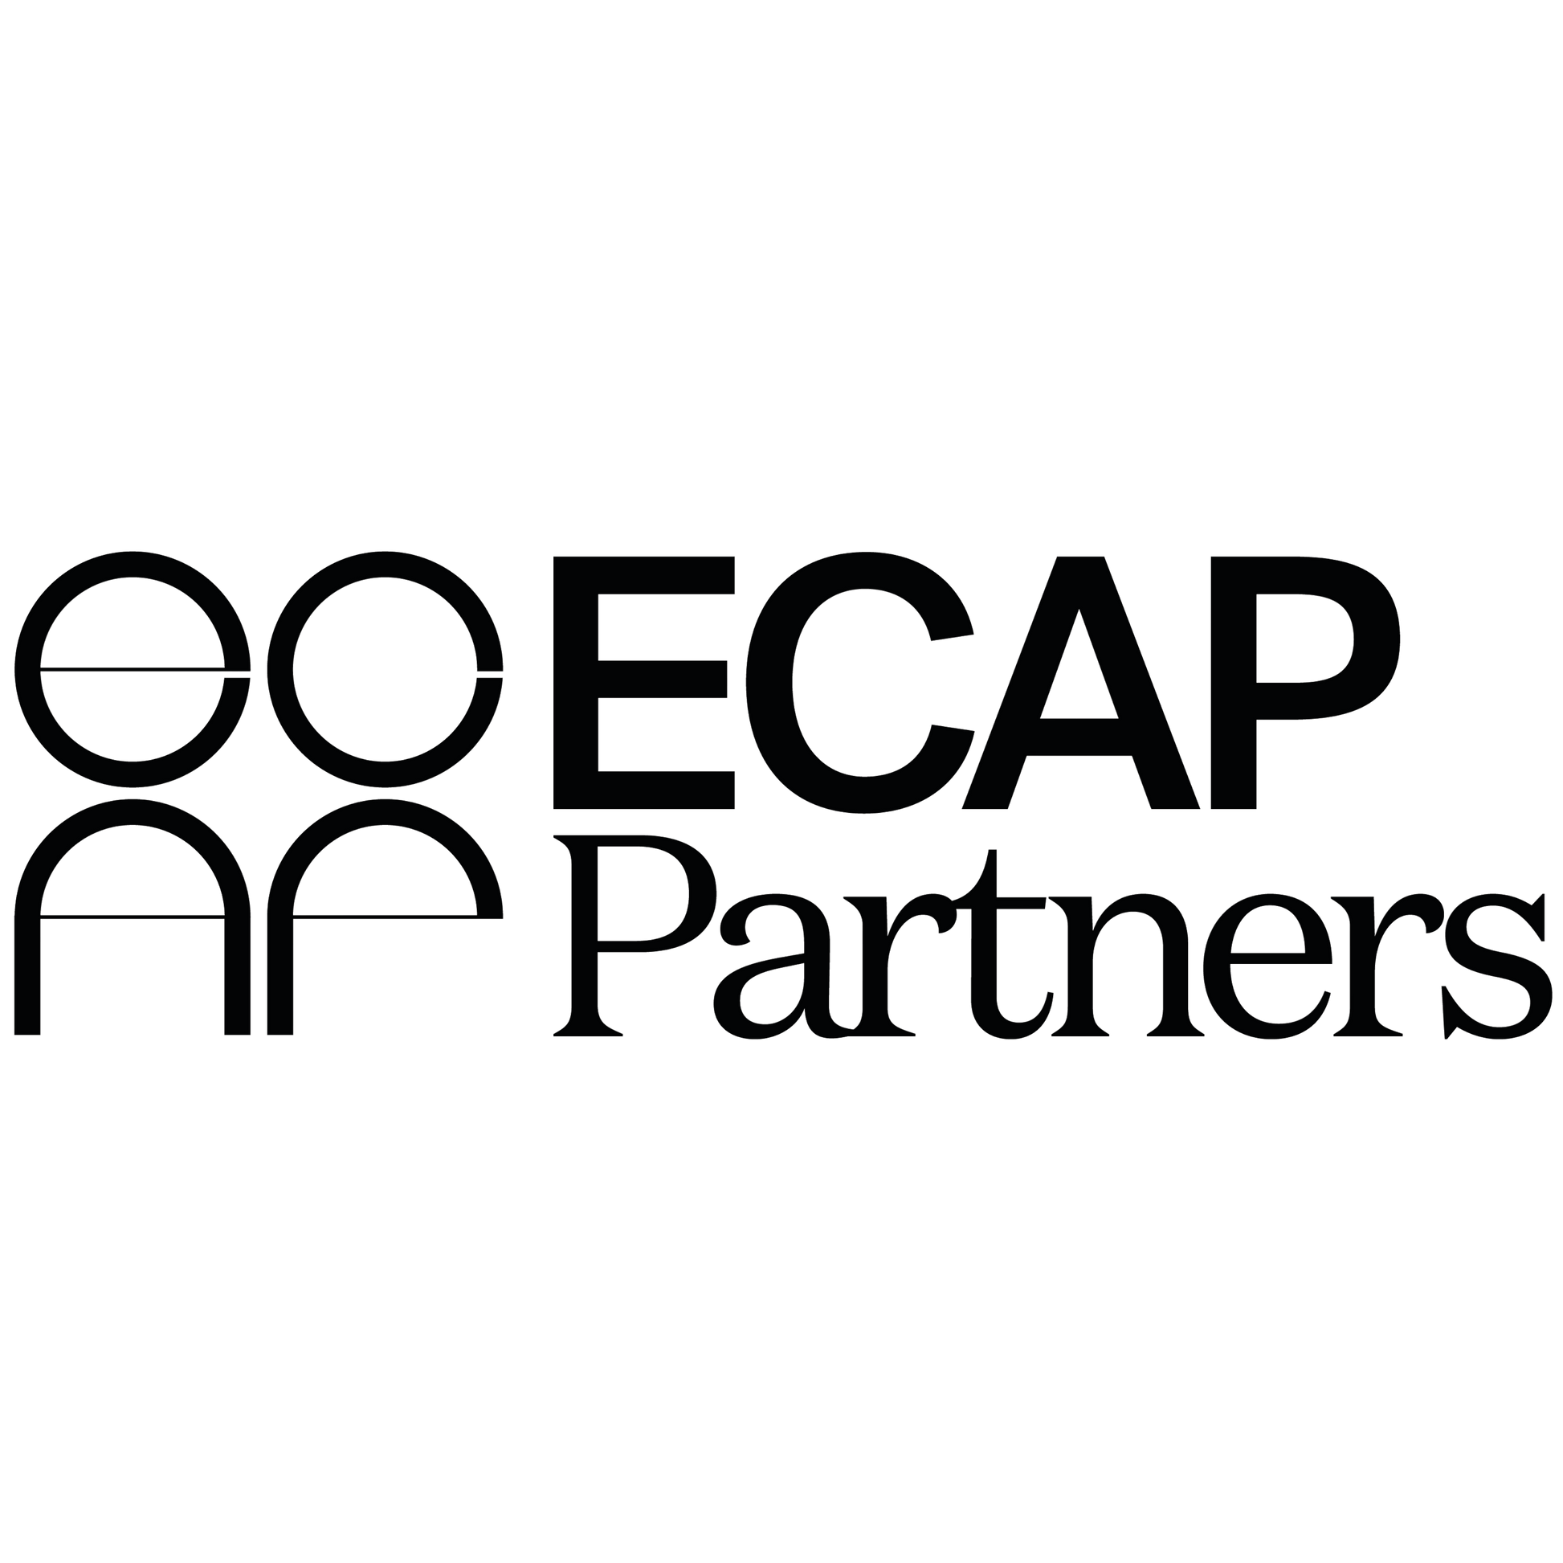
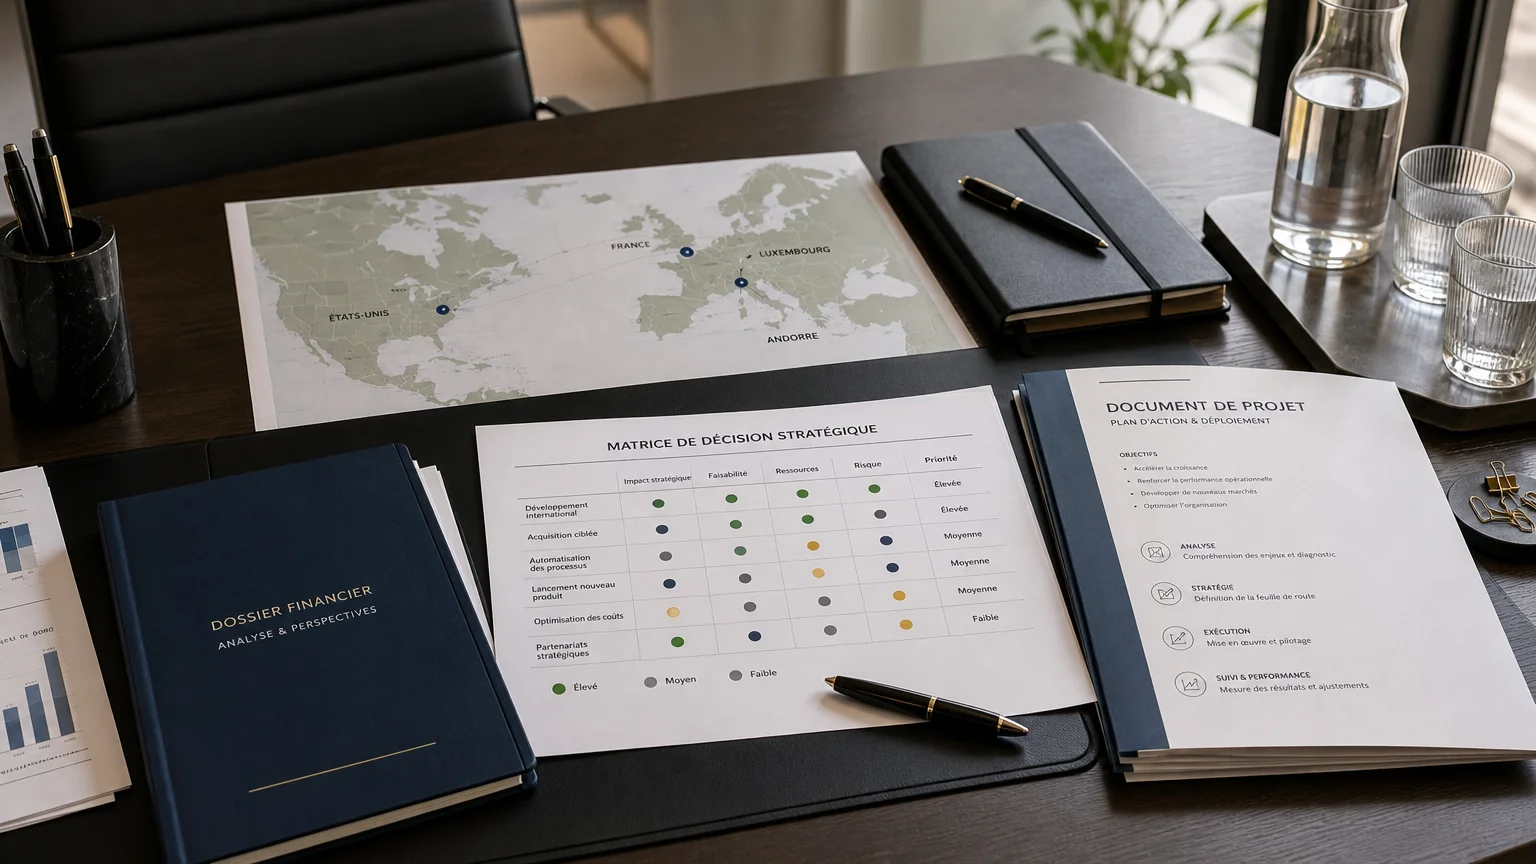
Résumé : Une étude de faisabilité vérifie si un projet peut être réalisé dans des conditions réalistes, avant d’engager des ressources importantes. Elle croise la stratégie, le marché, les aspects techniques, les finances, l’organisation, le droit, le calendrier et les risques afin de préparer une décision go/no-go documentée.
Un projet peut être séduisant sur le papier et rester impossible à exécuter dans les conditions prévues. Avant d’engager des capitaux, des équipes ou une nouvelle structure, il est donc utile de confronter l’ambition aux contraintes réelles. Cette démarche s’inscrit dans une logique de structuration et croissance de l’entreprise, avec une attention portée à la cohérence entre le projet, les moyens disponibles et les objectifs du dirigeant.
Une étude de faisabilité ne consiste pas à produire un rapport théorique. Elle doit répondre à une question opérationnelle : le projet peut-il être lancé, adapté, reporté ou abandonné avec un niveau de risque acceptable ? Pour y répondre, il faut distinguer la faisabilité de la rentabilité, puis traduire les conclusions en scénarios, conditions de réussite et décisions concrètes.
Que cherche réellement à vérifier une direction avant de valider un projet ? Elle doit déterminer si l’initiative est réalisable avec les ressources, les compétences, les délais et les contraintes disponibles. Elle doit aussi mesurer les obstacles susceptibles de remettre en cause le projet après son lancement.
Le périmètre varie selon la nature de l’initiative. Une expansion internationale, une acquisition, une automatisation, une nouvelle offre commerciale ou une réorganisation ne mobilisent pas les mêmes analyses. Une étude proportionnée au projet évite deux erreurs opposées, traiter une initiative complexe trop rapidement ou surcharger un projet limité d’analyses inutiles.
Dans un cadre de référence de la Banque mondiale, une étude de faisabilité examine notamment le marché, la technique, la gestion, les finances et l’économie. Le document souligne également que la profondeur de l’analyse doit dépendre de la taille, de la complexité et des risques du projet.
Le livrable final doit permettre à un comité de direction, à des actionnaires ou à des financeurs de comprendre les hypothèses retenues. Il doit également faire apparaître les données manquantes, les dépendances critiques et les conditions qui doivent être réunies avant toute décision.
Imaginez une entreprise qui souhaite ouvrir une filiale dans un nouveau pays. Une analyse financière favorable ne suffira pas si le marché est trop étroit, si les autorisations sont longues à obtenir ou si l’organisation ne peut pas piloter l’activité à distance.
La première question concerne la place du projet dans la stratégie de l’entreprise. Répond-il à une priorité claire ? Renforce-t-il le positionnement existant ? Vient-il résoudre un problème identifié chez des clients ou créer une activité sans lien avec les capacités actuelles ?
L’analyse doit préciser la cible, le besoin adressé, le positionnement, les concurrents, les canaux de vente et les hypothèses de demande. Elle doit aussi vérifier si l’entreprise possède déjà une crédibilité suffisante pour accéder au marché visé.
La faisabilité technique ne se limite pas au choix d’un outil ou d’une technologie. Elle couvre l’infrastructure, les compétences, les fournisseurs, la sécurité, la maintenance, l’interopérabilité et les contraintes de déploiement.
Pour un projet digital, il faut par exemple examiner les systèmes existants, la qualité des données, les interfaces nécessaires et la capacité des équipes à maintenir la solution. Pour une implantation internationale, l’analyse peut intégrer les systèmes de reporting, les flux documentaires et les besoins de coordination entre juridictions.
La viabilité financière consiste à rapprocher les besoins d’investissement, les coûts récurrents, les revenus attendus et les besoins de financement. Elle ne doit pas se limiter à un résultat optimiste présenté dans un seul scénario.
Il faut distinguer les dépenses initiales, les charges d’exploitation, les coûts de transition, les besoins en fonds de roulement et les coûts d’opportunité. Une acquisition, par exemple, peut sembler accessible au regard du prix d’achat, mais devenir moins attractive après intégration, recrutement et modernisation des processus.
L’adéquation opérationnelle mesure la capacité réelle de l’organisation à absorber le projet. Les rôles sont-ils définis ? Les équipes disposent-elles du temps nécessaire ? Les processus actuels peuvent-ils supporter l’activité supplémentaire ? Le dirigeant devra-t-il recruter, déléguer ou réorganiser ?
La dimension juridique et réglementaire doit être adaptée au contexte. Elle peut concerner les contrats, les autorisations, la protection des données, les règles sectorielles, le droit du travail ou les obligations propres à une juridiction étrangère. Une analyse générale ne remplace pas l’avis de spécialistes lorsque le projet présente un enjeu réglementaire important.
Un projet peut être faisable en théorie et irréaliste dans le délai annoncé. Le calendrier doit intégrer les autorisations, les recrutements, les négociations contractuelles, les phases de test, les formations et les décisions qui dépendent de tiers.
Il est utile de séparer les dates impératives des dates souhaitables. Cette distinction permet de mesurer le coût d’un retard et d’identifier les jalons qui conditionnent réellement la suite du projet.
Pour passer de l’intuition à l’analyse, commencez par formuler le problème que le projet doit résoudre. Définissez ensuite le résultat attendu, le périmètre, les exclusions et les critères qui permettront de juger la réussite.
Cette méthode gagne en valeur lorsque les hypothèses sont reliées à des preuves. Un devis fournisseur peut remplacer une estimation approximative. Un entretien client peut nuancer une prévision commerciale. Un prototype peut révéler une contrainte technique ignorée dans le scénario initial.
Lorsque le projet implique une croissance par acquisition, nous pouvons prolonger l’analyse par une réflexion sur la cible, le financement, l’intégration et la création de valeur. Notre page consacrée à la stratégie d’acquisition s’inscrit dans cette logique de préparation avant décision.
Le point différenciant d’une étude sérieuse n’est pas le nombre de pages produites. C’est sa capacité à transformer des constats dispersés en architecture de décision.
Un rapport peut identifier une marge insuffisante, un risque réglementaire ou une dépendance technologique. Il devient réellement utile lorsque ces éléments sont reliés à une décision. Faut-il réduire le périmètre ? Changer de pays ? Revoir le financement ? Décaler le lancement ? Rechercher un partenaire ? Prévoir une acquisition complémentaire ?
Cette approche impose de distinguer quatre niveaux d’analyse :
Cette logique est particulièrement importante pour les projets internationaux. Le choix d’une juridiction ne doit pas être isolé du financement, de la gouvernance, des flux, de la protection des actifs et de l’organisation opérationnelle. Une décision apparemment efficace sur un seul critère peut générer des coûts ou des contraintes ailleurs.
Dans son rapport publié en 2025, le rapport 2025 de l’OCDE souligne que des lacunes dans la sélection, l’évaluation, le financement et le suivi peuvent fragiliser la préparation de projets d’infrastructure. Cette observation concerne un contexte spécifique, mais elle rappelle un principe applicable aux entreprises : une décision initiale mal documentée peut amplifier les difficultés d’exécution.
Chez nous, l’étude doit donc préparer le passage à l’action. Cela implique de désigner un responsable, de fixer des jalons, de prévoir les arbitrages et de définir les indicateurs qui permettront de vérifier les hypothèses après le lancement.
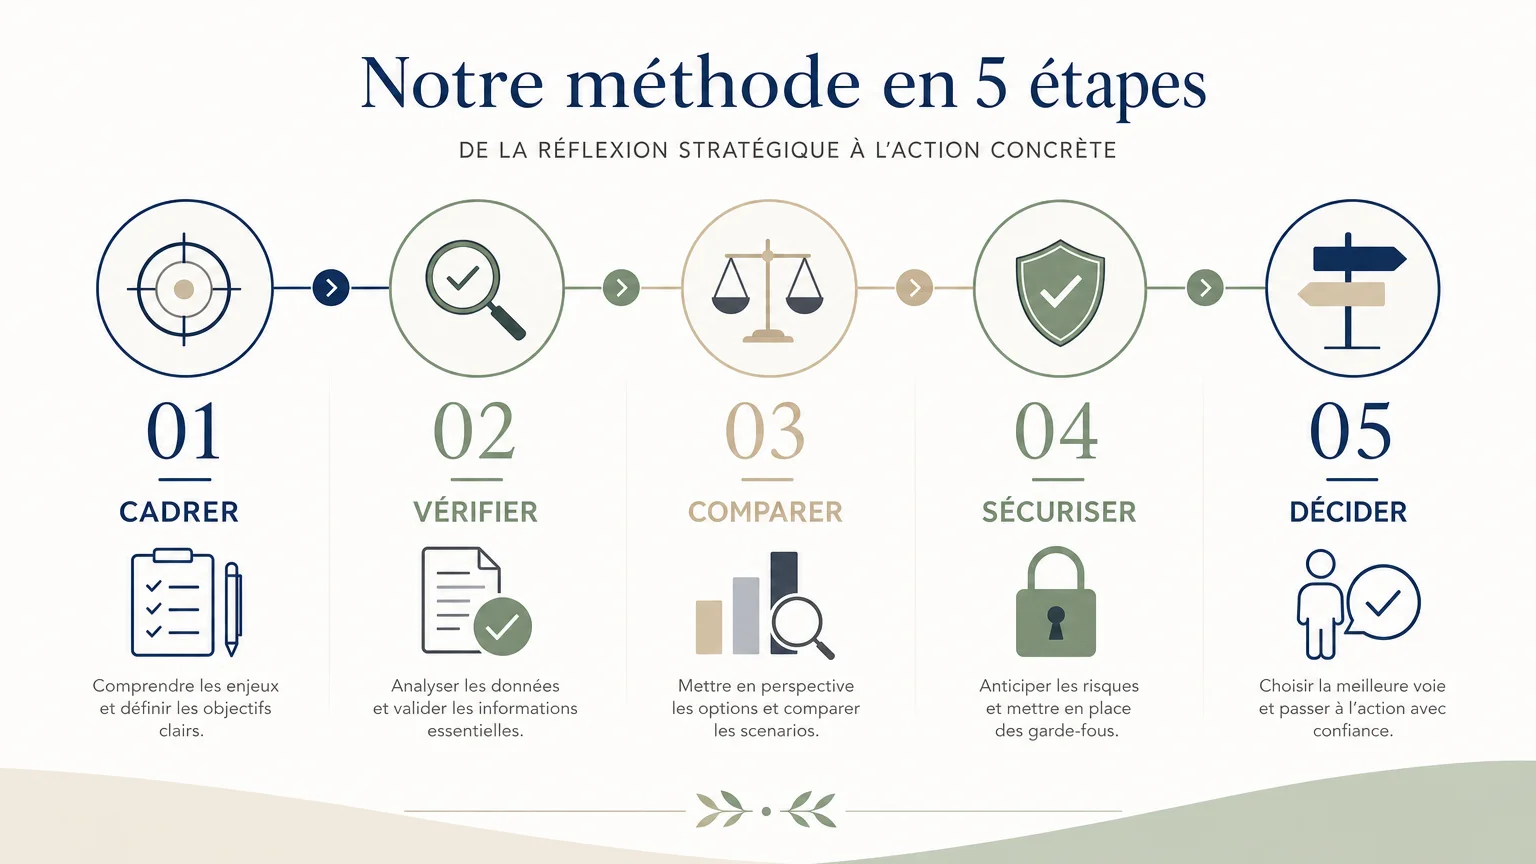
Une étude de faisabilité doit se terminer par des livrables directement utilisables. Un dossier complet peut comprendre une note de synthèse, une analyse détaillée, une matrice des risques, un modèle financier, un calendrier et une recommandation.
Elle tient généralement en quelques pages. Elle présente le projet, les objectifs, les principales hypothèses, les conclusions, les risques prioritaires et la recommandation proposée.
Chaque risque doit être associé à une probabilité, un impact, un responsable et une mesure de réduction. Il faut également distinguer les risques que l’entreprise peut maîtriser de ceux qui dépendent d’un marché, d’un partenaire ou d’une autorité.
Un scénario central peut être complété par une hypothèse prudente et une hypothèse favorable. L’objectif n’est pas de prédire parfaitement l’avenir, mais d’observer les conditions qui rendent le projet viable ou fragile.
La recommandation peut être immédiate, conditionnelle ou négative. Une décision conditionnelle précise les éléments à obtenir avant le lancement, comme un financement, une autorisation, un partenaire, un recrutement ou un test commercial.
Les budgets doivent eux aussi être proportionnés. En 2026, un appel d’offres publié par l’Union européenne pour une étude liée à un programme de développement en Mauritanie affichait une valeur estimée de 419 960 euros. Ce montant ne constitue pas un tarif de référence pour les entreprises, mais illustre la diversité des périmètres possibles selon l’ampleur et les enjeux du projet, comme le montre un appel d’offres européen.
Pour un projet d’entreprise, le coût de l’étude doit être comparé au montant exposé, au niveau d’incertitude et au coût d’un mauvais lancement. Une analyse courte peut suffire pour une décision limitée. Un projet d’acquisition, d’internationalisation ou de transformation profonde nécessite souvent une coordination plus large.
Lorsque la faisabilité dépend d’une opération de croissance externe, nous pouvons également travailler sur les cibles, les synergies, les risques d’intégration et les options de financement. Cette réflexion peut être reliée à nos services de croissance externe, selon la nature du projet et le périmètre retenu.
Une étude de faisabilité ne garantit pas le succès d’un projet et ne remplace pas l’expertise juridique, technique ou financière requise. Elle permet toutefois de clarifier les hypothèses, de comparer les options et de rendre visibles les conditions de réussite. Pour un dirigeant, sa valeur tient surtout à la qualité de la décision qu’elle permet de prendre avant d’engager durablement des ressources.
Lorsque plusieurs enjeux se croisent, une analyse isolée peut laisser de côté la gouvernance, le financement, l’organisation ou le développement international. Nous pouvons coordonner ces dimensions et traduire les constats en priorités opérationnelles, avec un interlocuteur senior et une approche adaptée au périmètre du projet.
Notre accompagnement couvre la réflexion stratégique, la structuration financière, la croissance, la transformation et l’exécution. Pour clarifier vos options et définir les prochaines étapes, découvrez notre accompagnement en stratégie d’entreprise.
Elle intervient avant l’engagement significatif de ressources, lorsque le projet comporte des coûts, des risques, des dépendances ou une incertitude importante. Elle peut aussi être relancée si le périmètre, le marché ou le financement évolue.
La faisabilité vérifie si le projet peut être exécuté dans des conditions réalistes. La rentabilité examine ensuite si la valeur attendue justifie les investissements, les risques et les coûts engagés.
Non. L’étude de marché approfondit la demande, les clients et la concurrence, tandis que l’étude de faisabilité croise ces éléments avec la technique, les finances, l’organisation, le droit et le calendrier.
La composition dépend du projet, mais elle peut réunir la direction, la finance, les opérations, le commerce, la technique et les fonctions juridiques. Chez ECAP Partners, nous pouvons coordonner une analyse multidisciplinaire selon les enjeux identifiés.
Il faut transformer chaque condition en action, responsable, échéance et critère de validation. La décision peut alors être reportée jusqu’à l’obtention des éléments nécessaires, plutôt que prise sur une hypothèse incertaine.
Comments are closed