

Résumé : Un dossier M&A transfrontalier est solide lorsque ses chiffres sont traçables, sa valorisation explicable, ses risques juridictionnels cartographiés et son intégration finançable. L’analyse doit relier les constats de due diligence au prix, aux clauses et au plan opérationnel, plutôt que juxtaposer des rapports. Chaque point ouvert doit avoir un responsable, un calendrier et un effet clairement évalué sur la décision.
Un chiffre de croissance ne suffit pas à justifier un prix si les pièces qui le soutiennent sont incomplètes ou difficiles à rapprocher. Pour juger la qualité d’un dossier M&A transfrontalier, il faut relier les données financières aux risques locaux, au financement et à la capacité d’intégrer la cible. Pour cadrer l’examen, consultez notre page sur la due diligence d’une acquisition d’entreprise. La question pratique est simple : chaque hypothèse déterminante peut-elle être vérifiée et traduite en conséquence pour l’opération ?
Une acquisition internationale ajoute des écarts de règles, de pratiques comptables et de disponibilité documentaire. Il ne suffit donc pas de reprendre les contrôles habituels en ajoutant une vérification juridique locale. Il faut aussi comprendre comment les constats changent le prix, les conditions de réalisation et le plan des premiers mois. Un dossier de qualité rend ces liens visibles, y compris lorsque certaines informations restent à confirmer.
Commencez par la base qui soutient le prix : comptes annuels, situations récentes, détail du chiffre d’affaires, contrats importants, dettes et prévisions. Vérifiez que les montants présentés dans le dossier se rapprochent des documents comptables et des justificatifs disponibles. Toute différence significative doit être expliquée, datée et attribuée à une source identifiable.
Examinez ensuite la qualité des revenus. Distinguez les ventes récurrentes des revenus ponctuels, les contrats signés des intentions commerciales et les principaux clients du reste du portefeuille. Si une part importante du chiffre d’affaires dépend d’un seul client, le dossier doit préciser la durée du contrat, les conditions de résiliation et le risque de perte après la vente.
La même rigueur s’applique aux coûts et à la trésorerie. Repérez les dépenses exceptionnelles, les rémunérations des dirigeants, les besoins en fonds de roulement et les dettes non visibles dans une présentation synthétique. Une traçabilité financière utile permet de remonter d’une prévision à ses hypothèses, puis aux pièces qui les justifient.
Imaginez que les ventes progressent moins vite que prévu ou qu’un client majeur renouvelle son contrat avec des conditions moins favorables. Si la valeur de la cible baisse fortement, le dossier doit montrer quelle hypothèse explique cette sensibilité. Comparez plusieurs scénarios cohérents, plutôt que de retenir uniquement le scénario présenté par le vendeur.
Vérifiez que les perspectives de croissance correspondent aux capacités opérationnelles de l’entreprise : équipes, investissements, délais de production et accès aux marchés. Examinez aussi les comparables utilisés et la cohérence entre les résultats historiques, les prévisions et le multiple retenu. Notre présentation des méthodes de valorisation d’entreprise peut compléter cette étape.
La valorisation de la cible ne se juge pas uniquement à son montant final. Le dossier doit expliquer les méthodes retenues, les écarts entre elles et les hypothèses qui ont le plus d’effet sur le prix. Si une croissance annoncée repose sur un produit non lancé ou un marché encore à ouvrir, traitez-la comme une hypothèse à démontrer, pas comme un résultat acquis.
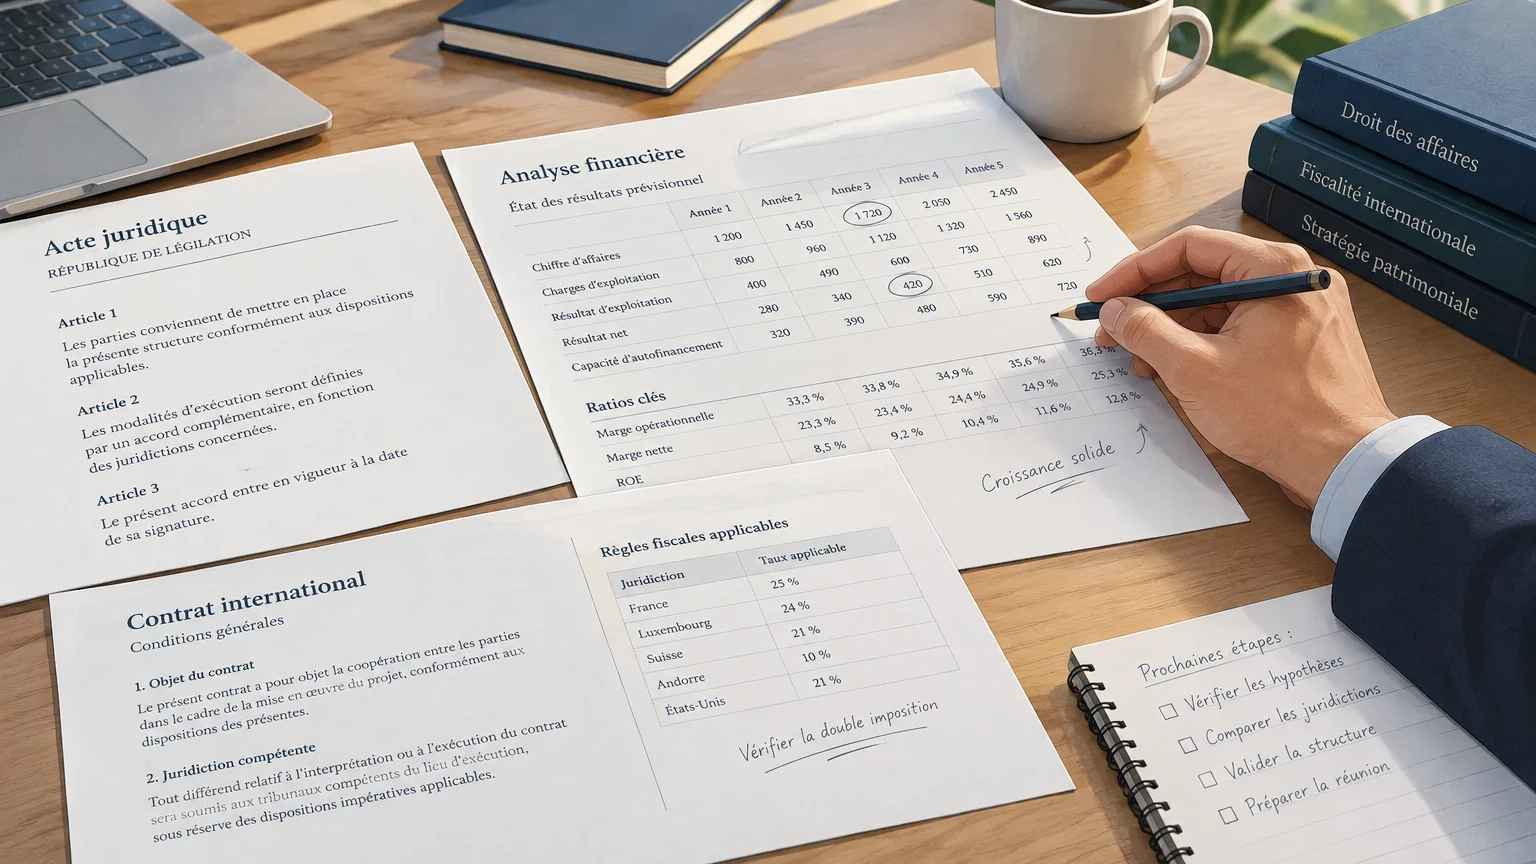
Pour une cible implantée dans plusieurs pays, établissez une carte par entité : lieu d’activité, contrats, actifs, salariés, licences et autorités compétentes. Vérifiez la propriété des titres, les pouvoirs de signature, les litiges en cours et les obligations locales qui pourraient affecter l’activité ou le transfert. Une due diligence transfrontalière sérieuse indique aussi quelles vérifications nécessitent des conseils locaux.
Les règles d’examen des opérations diffèrent selon les juridictions et les faits de l’opération. Dans son rapport de 2024, l’OCDE analyse notamment les divergences entre cadres juridiques et pratiques d’examen des fusions transfrontalières, ainsi que les difficultés de coordination entre autorités. Consultez l’analyse de l’OCDE pour situer ces enjeux.
Dans l’Union européenne, le règlement 2026/1386 sur le filtrage des investissements étrangers est entré en vigueur le 17 juin 2026 et s’appliquera pleinement à partir du 17 janvier 2028. La Commission européenne décrit le calendrier et le cadre du filtrage des investissements. Pour une opération concernée, vérifiez les règles applicables à la date de la transaction et dans chaque pays concerné.
Consignez chaque risque dans un registre commun : pays, entité concernée, niveau d’incertitude, pièce manquante, responsable de la vérification et effet possible sur l’opération. Cela évite qu’un sujet fiscal, réglementaire ou contractuel reste enfoui dans un rapport sans conséquence clairement attribuée. Les risques d’une acquisition internationale deviennent alors des questions concrètes à résoudre avant la signature ou à encadrer dans les documents de transaction.
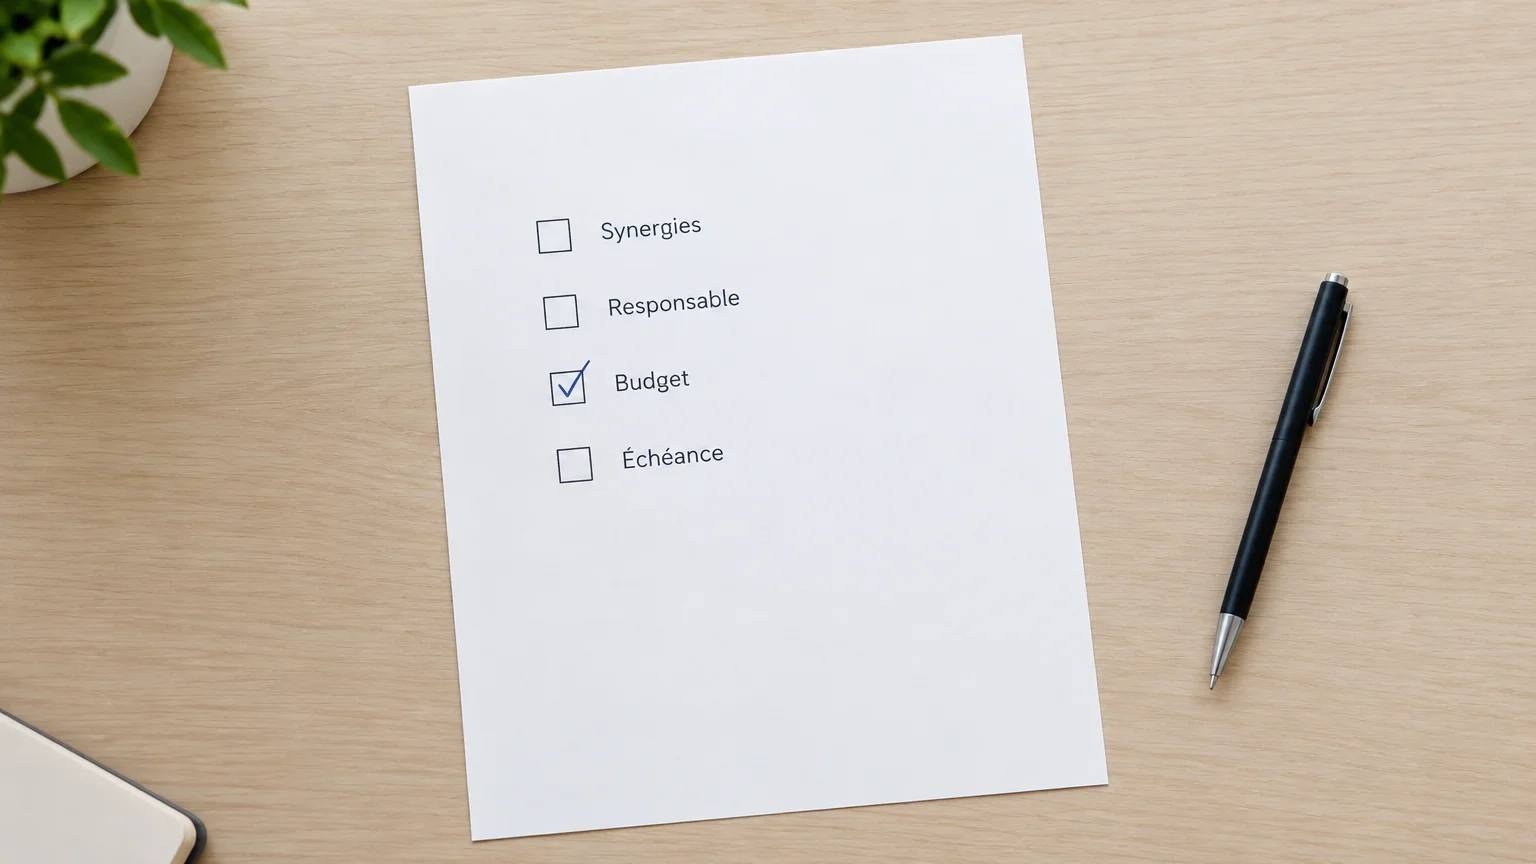
Un scénario de synergies convaincant précise les économies ou revenus attendus, les moyens nécessaires et le délai de réalisation. Demandez qui réalisera chaque action, qui en assumera le coût et quels indicateurs confirmeront le résultat. Une économie prévue sur les achats, par exemple, doit être rapprochée des contrats en place, des volumes réellement regroupables et des coûts de transition.
Évaluez aussi les écarts entre les deux organisations : systèmes d’information, processus commerciaux, gestion des salariés, dépendances fournisseurs et méthodes de reporting. Si le plan suppose une migration informatique ou une harmonisation des contrats, estimez le calendrier, le budget et les risques de rupture de service. Une intégration post-acquisition crédible commence à être préparée avant la clôture.
Pour chaque synergie, reliez le bénéfice attendu à une action, un responsable, un budget et une échéance. Identifiez les synergies qui dépendent d’une autorisation, d’un consentement contractuel ou du maintien de salariés clés. Si ces conditions ne sont pas réunies, ajustez le scénario financier ou prévoyez une solution de repli.
Un dossier de qualité ne se contente pas d’énumérer les risques : il montre comment chacun change la décision. Les écarts financiers peuvent conduire à revoir le prix ou son mécanisme d’ajustement. Un consentement manquant peut devenir une condition préalable à la réalisation. Un risque difficile à chiffrer peut nécessiter une garantie, une indemnisation ou une allocation contractuelle adaptée.
Les analyses réglementaires doivent également être reliées au calendrier et aux conditions de clôture. Une publication universitaire de 2026 examine les interactions entre contrôle des concentrations, filtrage des investissements étrangers et contrôle des subventions dans l’Union européenne, notamment les risques de duplication et d’incertitude juridique. Cette analyse universitaire illustre pourquoi le calendrier des autorisations doit être vérifié avant de s’engager sur une date de réalisation.
Formulez ensuite la décision en termes opérationnels : poursuivre, demander des pièces complémentaires, renégocier, modifier la structure ou suspendre l’opération. Pour préparer cette décision, notre approche de M&A et de structuration financière permet de relier l’analyse d’opportunité aux modalités de transaction. Vous pouvez aussi consulter notre page sur la manière d’élaborer une stratégie d’acquisition.
Un bon dossier relie les pièces financières, la valorisation, les règles locales et le plan d’intégration. Pour chaque incertitude importante, demandez une preuve, un responsable et une conséquence précise sur le prix, les conditions ou le calendrier. Cette discipline transforme l’évaluation d’un dossier M&A en décision argumentée, plutôt qu’en simple validation d’une présentation commerciale.
Une acquisition internationale mobilise des enjeux financiers, stratégiques et opérationnels qui doivent être évalués ensemble. Lorsque vous préparez une opération ou comparez plusieurs cibles, clarifier les hypothèses et les points à arbitrer facilite la prise de décision.
Nous accompagnons les dirigeants dans l’analyse d’opportunités, la structuration financière et les opérations d’acquisition ou de cession. Pour échanger sur votre projet et ses enjeux, découvrez notre Accompagnement en croissance externe.
Commencez par les comptes, les situations financières récentes, les contrats majeurs, les dettes et les prévisions. Vérifiez que les chiffres du dossier peuvent être rapprochés des pièces justificatives.
Examinez les méthodes de valorisation, les comparables et les hypothèses de croissance. Testez plusieurs scénarios pour mesurer l’effet des hypothèses importantes sur le prix.
Cartographiez les entités, contrats, actifs, salariés et autorisations dans chaque juridiction concernée. Faites examiner les questions locales par des spécialistes compétents dans les pays en jeu.
Associez chaque bénéfice attendu à une action concrète, un responsable, un budget et une échéance. Vérifiez aussi les dépendances contractuelles, technologiques et humaines nécessaires à sa réalisation.
Nous intervenons sur l’analyse d’opportunités, les acquisitions, la structuration des transactions et les enjeux de croissance externe. Le périmètre d’accompagnement se définit selon les objectifs de l’opération et les juridictions concernées.
Comments are closed