

Résumé : Le conseil financier aux entreprises vise les décisions de financement, de capital et de développement d’une société. Le conseil en gestion de patrimoine s’organise autour des actifs, des objectifs et de la situation personnelle ou familiale. Pour un dirigeant, les deux approches se croisent parfois, mais leurs missions, leurs intervenants et leurs cadres d’exercice restent à distinguer.
Un dirigeant peut-il financer sa société et organiser en même temps son patrimoine avec le même conseil ? Les objectifs se touchent, mais les décisions ne sont pas interchangeables. Le conseil financier aux entreprises porte sur le financement, le capital et les opérations de l’entreprise. Le conseil en gestion de patrimoine examine les actifs et les objectifs personnels ou familiaux. Lorsque votre besoin concerne surtout la fiscalité privée, notre page consacrée au conseiller fiscal pour particulier situe ce besoin dans un périmètre distinct.
Cette distinction évite de confondre les besoins d’une société avec ceux de son dirigeant ou de ses actionnaires. Une levée de fonds, une cession d’entreprise, la transmission d’actifs privés ou une mobilité internationale ne mobilisent pas les mêmes décisions. Le bon point de départ consiste à préciser qui détient les actifs, quel objectif est prioritaire et dans quelle juridiction la décision s’applique.
Pourquoi ces deux expertises sont-elles souvent rapprochées ? Un même dirigeant peut être à la fois responsable d’une société, actionnaire et détenteur d’un patrimoine personnel. Pourtant, le conseil financier d’entreprise répond d’abord aux besoins de la personne morale ou de ses actionnaires dans le cadre d’une opération. Le conseil patrimonial part de la situation globale d’une personne ou d’une famille, puis relie les décisions à ses objectifs.
Dans sa publication portant sur l’exercice 2025 et publiée le 12 octobre 2026, l’AMF indique que les CIF qualifiés de CGP représentent 95 % des acteurs CIF et environ 78 % de leur chiffre d’affaires. Ces chiffres décrivent la population suivie par l’AMF, ils ne signifient pas que toute mission patrimoniale se confond avec un conseil en investissement financier. Consultez les chiffres clés 2025 pour situer cette catégorie professionnelle.
Un exemple clarifie la différence. Une société qui cherche une dette pour financer une acquisition demande une analyse financière centrée sur sa capacité de remboursement, sa structure de capital et l’opération envisagée. Le dirigeant qui prépare la transmission de ses actifs personnels a besoin d’une réflexion sur son patrimoine privé, sa famille et son horizon de décision.
Une entreprise envisage une levée de fonds, une acquisition ou une cession ? Le conseil en finance d’entreprise aide à cadrer l’opération, à analyser ses besoins de financement et à structurer les décisions des dirigeants et actionnaires. Il peut couvrir la dette, l’equity, la valorisation, la recherche d’investisseurs ou la croissance externe.
Le travail ne s’arrête pas au choix d’un financement. Il faut aussi relier l’opération à la stratégie de l’entreprise, à ses flux de trésorerie et à ses capacités d’exécution. Une levée de capitaux, par exemple, modifie la répartition du capital et les attentes de gouvernance. Le conseil doit donc considérer les implications pour la société et ses actionnaires, sans le confondre avec la gestion des placements privés du dirigeant.
Le patrimoine professionnel peut toutefois soulever des questions de détention ou de gouvernance. Une holding patrimoniale peut faire partie de la réflexion lorsqu’une structure de détention est réellement envisagée. Le choix dépend de l’opération, de la situation des parties et des règles applicables ; le nom d’une structure ne remplace pas l’analyse de ses objectifs et de ses conséquences.
Au deuxième trimestre 2025, le patrimoine financier représentait 40 % du patrimoine total des ménages, selon le rapport annuel 2025 du Haut Conseil de stabilité financière. Ce repère rappelle que les actifs financiers ne résument pas à eux seuls l’ensemble du patrimoine d’un ménage. Le rapport du HCSF décrit cette répartition à cette date.
Un entrepreneur prépare sa retraite, l’arrivée d’un héritier ou la vente de son entreprise ? Le bilan patrimonial met en regard ses actifs, ses engagements, ses objectifs personnels et sa situation familiale. Il sert à clarifier les décisions à prendre, par exemple la préparation d’une transmission, l’organisation d’investissements ou la protection de proches.
Cette démarche peut inclure des actifs financiers, immobiliers et professionnels. Elle ne consiste pas seulement à choisir un placement. Il s’agit de comprendre comment une décision s’inscrit dans l’ensemble du patrimoine et de coordonner, selon le besoin, les échanges avec des spécialistes comme un notaire, un avocat ou un fiscaliste. Notre approche des solutions de structuration patrimoniale s’inscrit dans cette logique de coordination.
L’assurance-vie peut être examinée parmi les supports patrimoniaux, en fonction des objectifs et de la situation. Pour approfondir son rôle, consultez les quatre bonnes raisons de continuer à miser sur l’assurance-vie. Le choix d’un support ne remplace pas l’analyse de sa place dans la stratégie globale.
Le rapprochement entre sphères privée et professionnelle concerne aussi les conseillers. Dans le baromètre 2026 de Kantar réalisé pour BNP Paribas Cardif, 71 % des CGP interrogés déclarent avoir vu progresser leur clientèle en ciblant les professionnels, chefs d’entreprise et héritiers. Ce résultat décrit les réponses des professionnels interrogés, et non une obligation de réunir toutes les missions sous un seul interlocuteur. Il figure dans le baromètre CGP de 2026.
Lorsqu’un chef d’entreprise prépare une cession, plusieurs décisions peuvent avancer en parallèle. L’entreprise doit organiser la transaction, tandis que le dirigeant réfléchit au devenir du produit de cession et à ses projets familiaux. Les deux analyses se répondent, mais chacune conserve son objet, ses documents et ses interlocuteurs.
La coordination permet de rendre visibles les liens entre ces décisions. Elle ne signifie pas qu’un même professionnel réalise chaque acte spécialisé. Selon les services concernés, des compétences réglementées ou des conseils juridiques et fiscaux distincts peuvent être nécessaires. En France comme à l’étranger, vérifiez les statuts, les habilitations et le périmètre d’intervention associés à la mission proposée.
Pour une situation internationale, ajoutez une question préalable : où se trouvent les personnes, les sociétés et les actifs concernés ? La résidence, la détention et les règles locales peuvent modifier l’analyse. Nous intervenons en France, au Luxembourg, en Suisse, en Andorre et aux États-Unis ; notre page sur le family office en Suisse illustre un contexte où la coordination transfrontalière mérite une attention particulière.
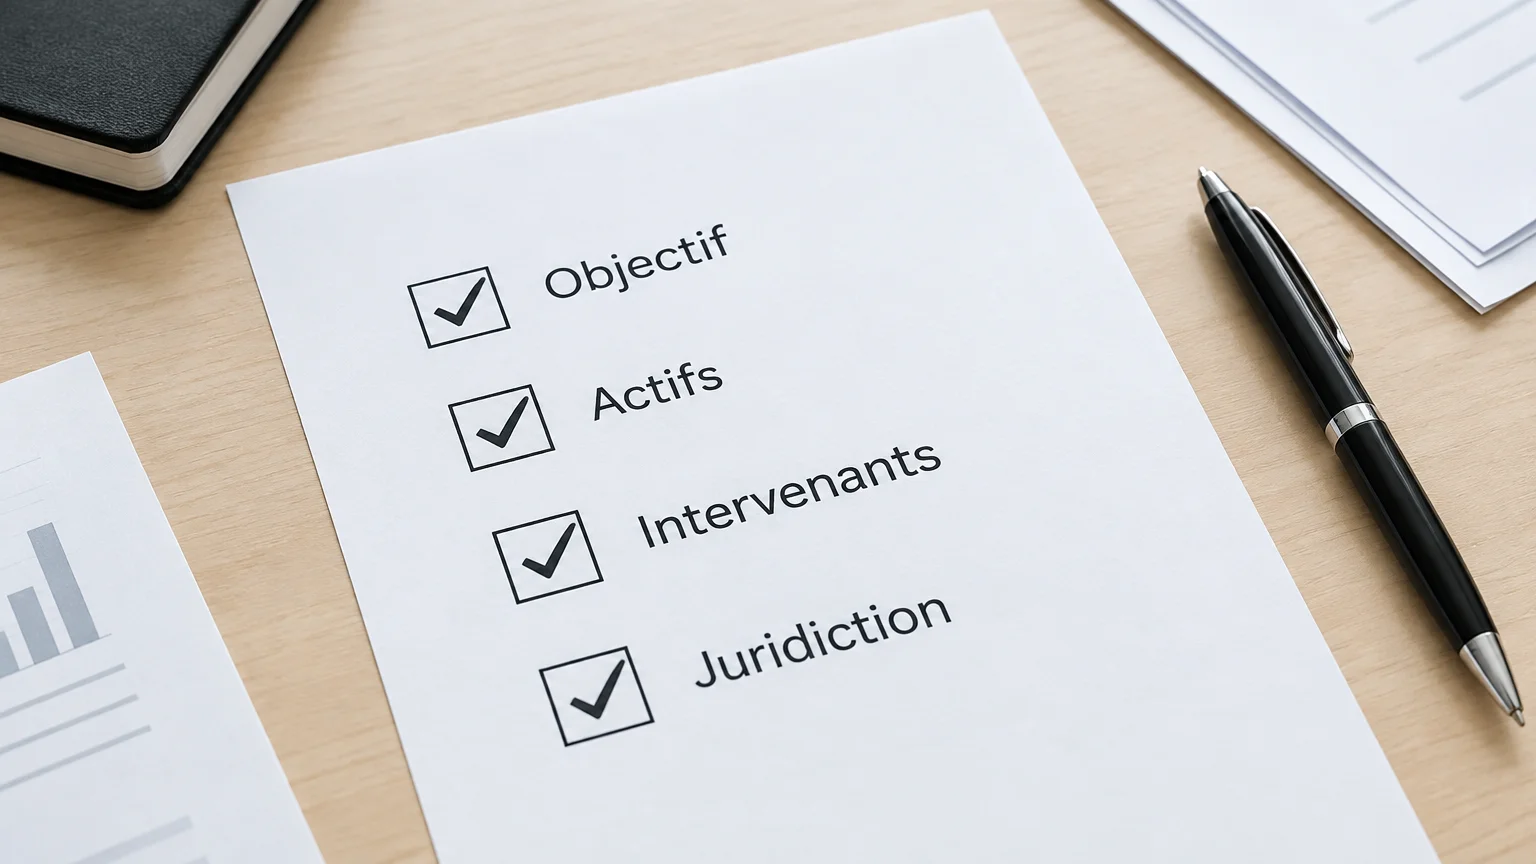
Avant de choisir un interlocuteur, vérifiez quatre éléments concrets :
Demandez ensuite une lettre de mission claire, avec les objectifs, les limites, les étapes et les modalités de rémunération. Cette vérification aide à distinguer une recommandation stratégique d’un service d’investissement, d’une prestation juridique ou d’un acte d’exécution.
Le conseil financier d’entreprise accompagne les décisions de financement et d’opération d’une société. Le conseil en gestion de patrimoine organise les actifs et les objectifs d’une personne ou d’une famille. Pour un dirigeant, les deux sujets peuvent se croiser, mais il reste essentiel de préciser le besoin, les actifs concernés, les compétences requises et les juridictions impliquées.
Quand une décision concerne à la fois votre société et votre situation patrimoniale, la première étape consiste à délimiter les enjeux et les interlocuteurs utiles. Une vision coordonnée aide à relier financement, gouvernance, actifs et projets personnels, sans confondre les missions ni les compétences spécialisées.
Chez ECAP Partners, nous accompagnons dirigeants, entrepreneurs, investisseurs et familles sur des enjeux de stratégie, de finance d’entreprise, de structuration internationale et d’organisation patrimoniale. Nous coordonnons la réflexion avec les spécialistes concernés selon la situation et les juridictions. Pour examiner vos enjeux liés aux actifs et aux investissements, découvrez notre conseil en gestion d’actifs.
Non. Le conseil financier d’entreprise concerne les décisions de financement, de capital ou d’opération d’une société, tandis que le conseil patrimonial part des actifs et des objectifs d’une personne ou d’une famille.
Oui, notamment lors d’une cession, d’une acquisition ou d’une réorganisation de participations. Il faut alors distinguer les décisions de la société de celles qui concernent le patrimoine privé du dirigeant.
Il examine la situation patrimoniale, les actifs, les engagements et les objectifs personnels ou familiaux. Son périmètre dépend de la mission confiée et des spécialistes associés.
Demandez le détail de la mission, des statuts et des habilitations nécessaires selon les services proposés. Vérifiez aussi qui réalise les actes spécialisés et comment le conseiller est rémunéré.
Nous intervenons sur des sujets de finance d’entreprise, de structuration internationale et d’organisation patrimoniale. Selon le dossier, nous coordonnons la réflexion avec les professionnels spécialisés concernés.
Comments are closed