


Résumé : Ouvrir un compte dans une banque privée étrangère est légal pour un résident fiscal français, à condition de déclarer chaque compte et chaque revenu en France. Le choix entre la Suisse, le Luxembourg et l’Andorre se joue moins sur la fiscalité, qui reste française, que sur la monnaie, la protection de vos titres, le régulateur et la qualité du service. Les revenus du portefeuille supportent le prélèvement forfaitaire de 31,4 % en 2026, et c’est souvent à vous de verser l’acompte chaque mois lorsque la banque est hors de France.
En bref
Sommaire
Vous venez de céder votre entreprise ou voulez placer une partie de votre patrimoine hors du système bancaire français. Depuis l’échange automatique d’informations, l’administration connaît vos comptes : la question est de choisir la place, l’établissement et le service qui protègent le mieux ce patrimoine, sans erreur déclarative.
C’est l’angle de notre accompagnement en gestion d’actifs et patrimoine international : l’objectif d’abord, la banque ensuite.
Une banque privée étrangère apporte une autre monnaie, une autre juridiction pour la conservation de vos titres et un service de gestion de fortune. Elle ne change pas votre fiscalité : tant que vous êtes résident fiscal français, vos revenus et plus-values sont imposés en France.
Un compte-titres à l’étranger ne réduit ni votre impôt sur le revenu, ni vos prélèvements sociaux, ni vos droits de succession. Le compte se déclare chaque année sur le formulaire 3916, et l’oubli est sanctionné d’une amende de 1 500 € par compte et par année (article 1736 du CGI). Notre guide sur les règles de déclaration d’un compte hors de France détaille ces obligations et leurs sanctions.
| Votre priorité | Solution à étudier en premier | Point de vigilance |
|---|---|---|
| Détenir une partie du patrimoine en francs suisses | Compte et dépôt de titres en Suisse | Le risque de change joue dans les deux sens |
| Rester dans l’Union européenne et la zone euro | Banque luxembourgeoise | Garantie des titres limitée à 20 000 € |
| Préparer une installation en Andorre | Banque andorrane, ouverte avant le départ | Le départ peut déclencher l’exit tax |
| Transmettre avec le cadre civil et fiscal de l’assurance-vie | Contrat d’assurance-vie luxembourgeois | Fiscalité française du contrat, déclaration annuelle |
| Payer moins d’impôts sans changer de résidence | Aucune banque : le compte ne le permet pas | Revenus imposables en France |
Si la transmission est votre priorité, notre équipe luxembourgeoise présente le fonctionnement de l’assurance-vie luxembourgeoise, qui conserve, pour un résident français, la fiscalité française de l’assurance-vie.
Votre objectif justifie-t-il vraiment une banque hors de France, et dans quelle devise ?
Un premier échange confidentiel et sans engagement avec un consultant d’ECAP Partners permet de relier votre objectif, votre devise et votre horizon au bon pays.
Les trois places appliquent l’échange automatique d’informations et offrent une garantie légale des dépôts d’environ 100 000 €. Elles diffèrent par la monnaie, l’appartenance à l’Union européenne, le régulateur et la protection des titres.
| Place | Protection des dépôts et des titres | Ce qui la distingue |
|---|---|---|
| Suisse | Dépôts : 100 000 CHF par client. Titres : propriété du client, distraits de la masse de la faillite | Franc suisse, hors Union européenne, surveillance de la FINMA, loi sur les services financiers (LSFin) |
| Luxembourg | Dépôts : 100 000 € par personne et par banque. Titres : indemnisation jusqu’à 20 000 € par personne et par établissement | Zone euro, droit européen (MiFID II), passeport européen, surveillance de la CSSF |
| Andorre | Dépôts : 100 000 € par déposant et par établissement. Investissements : 100 000 € par investisseur et par établissement | Euro sans appartenance à l’Union européenne, place bancaire concentrée, proximité avec la France |
| France (repère) | Dépôts : 100 000 €. Titres : 70 000 € par personne et par établissement | Fiscalité prélevée par la banque, médiateur de l’AMF compétent |
La Suisse attire ceux qui veulent une part de leur patrimoine en francs suisses et une banque spécialisée dans la gestion de fortune. Hors de l’Union européenne, ses banques servent les résidents français sous des conditions présentées plus bas.
Le Luxembourg réunit l’euro, le droit financier européen et une place tournée vers la clientèle internationale. Une banque luxembourgeoise peut proposer ses services en France grâce au passeport européen. Sa garantie des titres, plafonnée à 20 000 €, est en revanche la plus basse des trois places.
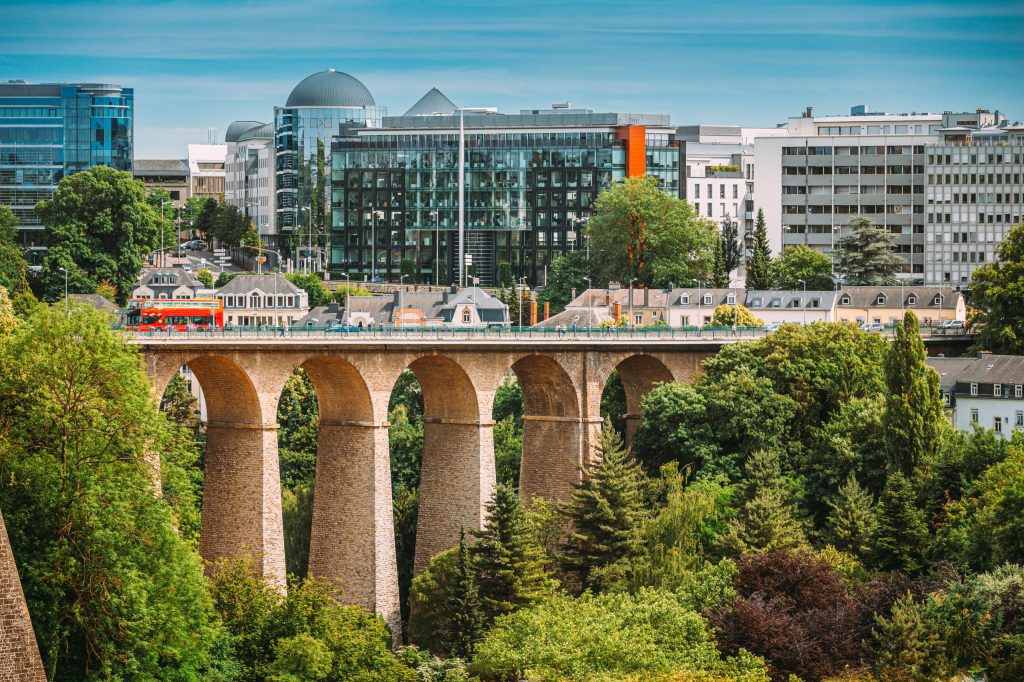
L’Andorre utilise l’euro sans être membre de l’Union européenne. Sa loi 20/2018 couvre les dépôts et, séparément, les investissements jusqu’à 100 000 € chacun. Ses banques attendent souvent un lien concret avec la principauté. Notre équipe andorrane présente les banques andorranes et leurs conditions pour les non-résidents.
Le service retenu fixe qui décide des investissements, donc votre implication, vos frais et vos recours.
Avec la gestion sous mandat, vous confiez à la banque le pouvoir d’acheter et de vendre pour votre compte, dans le cadre d’un profil de risque signé. Vous recevez des comptes rendus réguliers sans valider chaque opération : c’est le service le plus courant pour un dirigeant qui n’a pas le temps de suivre les marchés.
Le mandat fixe l’univers d’investissement, la part maximale d’actions, les devises et parfois les exclusions. Relisez-le comme un contrat : c’est lui qui servira de référence si la gestion s’écarte du profil convenu.
En conseil, le banquier propose et vous décidez. Vous gardez la main, au prix d’un suivi plus actif.
Vous transmettez vos ordres, la banque les exécute et conserve vos titres. C’est le service le moins cher, mais la banque n’a alors pas à vérifier que vos opérations vous conviennent.
Une banque privée facture en général des droits de garde, des frais de gestion sous mandat ou de conseil, des courtages et des frais de change. Comparez toujours le coût total annuel, en pourcentage de vos avoirs.
Exemple illustratif : sur un portefeuille de 2 000 000 €, un écart de 0,5 point de frais totaux représente 10 000 € par an, soit 100 000 € sur dix ans, sans compter le rendement perdu sur ces sommes. Demandez la grille tarifaire écrite et un exemple chiffré à votre montant avant de signer.
Vos liquidités et vos titres ne sont pas protégés de la même façon. Les liquidités sont une créance sur la banque, couverte par la garantie des dépôts ; les titres restent votre propriété et sont, en principe, restitués.
La garantie des dépôts s’applique par client et par établissement, tous comptes confondus. Au Luxembourg, la CSSF fixe le plafond à 100 000 € par personne et par banque ; en Suisse, la page de la FINMA sur la protection des déposants indique 100 000 CHF par client pour les dépôts privilégiés. Au-delà, c’est la solidité de l’établissement qui vous protège.
La FINMA précise que les valeurs déposées sont la propriété des clients et sont intégralement distraites de la masse de la faillite, puis restituées. En France, l’AMF rappelle que vos titres n’entrent jamais dans le bilan de l’établissement ; si des titres manquent, le fonds de garantie indemnise la perte de vos titres jusqu’à 70 000 € par établissement et par personne.
Au Luxembourg, la page de la CSSF sur l’indemnisation des investisseurs fixe ce plafond à 20 000 € par personne et par établissement. Il couvre les titres perdus par fraude ou erreur administrative, jamais une baisse des marchés.
Une grande partie de votre patrimoine dort en liquidités dans une seule banque ?
Un consultant d’ECAP Partners examine avec vous, lors d’un premier échange confidentiel et sans engagement, la répartition entre établissements, devises et dépositaires.
Un compte-titres à l’étranger est imposé comme un compte-titres français : dividendes, intérêts et plus-values relèvent du prélèvement forfaitaire unique ou, sur option, du barème progressif. Ce qui change, ce sont les formalités, que la banque ne remplit pas toujours pour vous.
Le prélèvement forfaitaire unique associe 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis le 1er janvier 2026, selon service-public.gouv.fr (fiche sur les revenus d’épargne et de placement, vérifiée le 15 avril 2026). L’option pour le barème est globale : elle vaut pour tous vos revenus de capitaux de l’année.
Une banque française prélève elle-même l’acompte de 12,8 % et les prélèvements sociaux. Si la banque est établie hors de France, vous devez les déclarer et les payer dans les quinze jours du mois suivant l’encaissement, sur le formulaire 2778 (2778-DIV pour les dividendes), sauf à mandater un établissement de l’Espace économique européen pour le faire. La règle figure dans la doctrine sur les modalités de paiement du prélèvement.
L’acompte s’impute ensuite sur l’impôt calculé l’année suivante. Avant d’ouvrir le compte, demandez à la banque si elle peut agir comme établissement mandaté : c’est l’une des différences pratiques entre une banque de l’Union européenne et une banque suisse ou andorrane.
La retenue étrangère dépend du pays de la société qui verse le dividende, pas du pays de la banque. Une action suisse détenue au Luxembourg subit l’impôt anticipé suisse ; une action luxembourgeoise détenue en Suisse subit la retenue luxembourgeoise de 15 %.
| Étape | Avec demande de remboursement | Sans demande de remboursement |
|---|---|---|
| Impôt anticipé suisse retenu (35 %) | 7 000 € | 7 000 € |
| Remboursement par l’administration suisse (20 points) | 4 000 € | 0 € |
| Impôt suisse définitif | 3 000 € (15 %) | 7 000 € (35 %) |
| Retenue ouvrant droit à un crédit d’impôt en France | 15 %, dans la limite de l’impôt français | 15 % seulement : 4 000 € perdus faute de demande |
Le tableau de la Confédération sur les dégrèvements d’impôts suisses, au 1er janvier 2026, indique pour la France un impôt résiduel de 15 % sur les dividendes, une part remboursable de 20 points et le formulaire 83. Pour les intérêts de source suisse, la totalité des 35 % est remboursable. La demande se fait auprès de l’Administration fédérale des contributions.
Demandez dès l’ouverture un rapport fiscal annuel adapté à un résident français : toutes les banques ne le proposent pas.
Une banque privée ne vous ouvre un compte qu’après avoir compris d’où vient votre patrimoine. Et toutes ne peuvent pas vous proposer leurs services depuis la France.
La banque doit connaître l’origine des fonds versés et l’origine du patrimoine dans son ensemble. Préparez un dossier qui retrace chaque étape de sa constitution. Un dossier incomplet est la première cause de refus ou de délai.
Une banque de l’Espace économique européen, comme une banque luxembourgeoise, peut vous proposer ses services en France si elle dispose du passeport européen, ce que le registre Regafi permet de vérifier. L’AMF rappelle que les sociétés établies hors de cet espace, sans succursale dans l’EEE, ne sont pas autorisées à offrir des services d’investissement aux épargnants français : c’est le cas des banques suisses et andorranes, qui doivent passer par une entité établie dans l’EEE pour vous solliciter.
Si vous allez vers la banque de votre seule initiative, la relation reste possible. Vérifiez avec quelle entité vous signez et qui sera compétent en cas de litige : le médiateur de l’AMF ne traite pas les établissements en libre prestation de services.
Au Luxembourg, la directive MiFID II impose à la banque d’évaluer vos connaissances, votre expérience et votre tolérance au risque. En Suisse, la LSFin, en vigueur depuis le 1er janvier 2020, organise des obligations voisines. Répondez précisément : ce profil encadre la gestion sous mandat et sert de référence en cas de désaccord.
Votre dossier d’entrée en relation résistera-t-il aux questions d’un service de conformité exigeant ?
Un consultant d’ECAP Partners prépare avec vous le dossier, le choix de la place et du titulaire, lors d’un premier échange confidentiel et sans engagement.
Pour choisir une banque privée à l’étranger, cet ordre évite deux écueils : un établissement inadapté à votre objectif et des déclarations françaises mal tenues dès la première année.
Ouvrir une relation avec une banque privée à l’étranger réunit la banque et son service de conformité, votre avocat fiscaliste ou votre expert-comptable pour les déclarations, le notaire si les fonds proviennent d’une succession ou d’une donation, et parfois la fiduciaire d’une société titulaire du compte. L’ordre : diagnostic et choix de la place, dossier d’origine des fonds, entrée en relation, transfert, puis calendrier déclaratif.
ECAP Partners conseille, coordonne et supervise ces intervenants en restant votre interlocuteur central ; vous pouvez garder vos propres conseils. Nous ne recommandons aucun établissement ni produit : les activités réglementées, comme la gestion de portefeuille, sont assurées par des entités habilitées partenaires. Si le patrimoine à placer provient d’une vente, notre guide sur l’apport de titres à une holding avant la cession montre comment l’ordre des opérations change la somme disponible.
Aucun minimum légal n’existe : chaque établissement fixe le sien, selon le service demandé. Les seuils d’entrée d’une banque privée sont nettement plus élevés qu’en banque de détail, et plus encore pour une gestion sous mandat personnalisée. Demandez le seuil par écrit et vérifiez que votre montant permet une diversification réelle.
Une société établie hors de l’Espace économique européen, sans succursale dans l’EEE, n’est pas autorisée à offrir des services d’investissement aux épargnants français, rappelle l’AMF. Les banques suisses passent donc par une entité établie dans l’EEE ou reçoivent les clients qui viennent à elles de leur propre initiative. Méfiez-vous de toute sollicitation non vérifiée.
Oui. La Suisse, le Luxembourg et l’Andorre transmettent chaque année à la France le solde et les revenus des comptes de ses résidents, dans le cadre de l’échange automatique d’informations. Cette transmission ne vous dispense pas de déclarer chaque compte sur le formulaire 3916 et ses revenus sur la déclaration n° 2047.
Non, en principe : les titres sont votre propriété et sont restitués, en Suisse comme dans l’Union européenne. Les dispositifs d’indemnisation, 70 000 € en France, 20 000 € au Luxembourg, 100 000 € en Andorre, ne jouent que si des titres manquent. Une baisse des marchés n’est jamais couverte.
Les deux répondent à des objectifs différents. Le compte-titres à l’étranger offre la souplesse et la conservation de vos titres hors de France ; le contrat luxembourgeois apporte le cadre civil et fiscal de l’assurance-vie, utile pour la transmission. Pour un résident français, aucun des deux ne réduit l’impôt dû sur les revenus du compte.
Une banque privée étrangère se choisit sur des critères vérifiables : la protection de vos titres, le régulateur, la devise, le service et le coût total. La fiscalité reste française, avec deux formalités souvent oubliées, l’acompte mensuel et le remboursement des retenues étrangères. Pour structurer votre projet, découvrez notre approche de la gestion d’actifs internationale ou contactez-nous en toute confidentialité.
Décrivez votre projet en quelques lignes : les places envisagées, le montant et la devise à placer, l’origine des fonds et les comptes que vous détenez déjà hors de France. Un consultant d’ECAP Partners chargé de la banque privée à l’étranger revient vers vous pour un premier échange confidentiel, sans engagement.
Votre demande nous parvient avec le titre de cet article, pour être orientée vers le bon interlocuteur.
Cet article a une vocation informative. Il ne constitue ni un conseil juridique, fiscal ou en investissement, ni une recommandation d’achat d’un produit financier. Les placements en titres et les crédits adossés à un portefeuille comportent un risque de perte en capital ; certains actifs, comme les fonds non cotés, présentent un risque d’illiquidité.
Associé Strategy & Advisory chez ECAP Partners. Passé du branding de luxe à la fiscalité internationale, il accompagne depuis cinq ans les dirigeants français dans leur croissance et la structuration de leur patrimoine entre plusieurs pays.
Comments are closed